使用指南
租金回報率計算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
輸入買入資料、按揭條件、租金及開支,右邊即時計算現金流、實際回報率及計入升值的總回報。以下逐步示範。
- 1
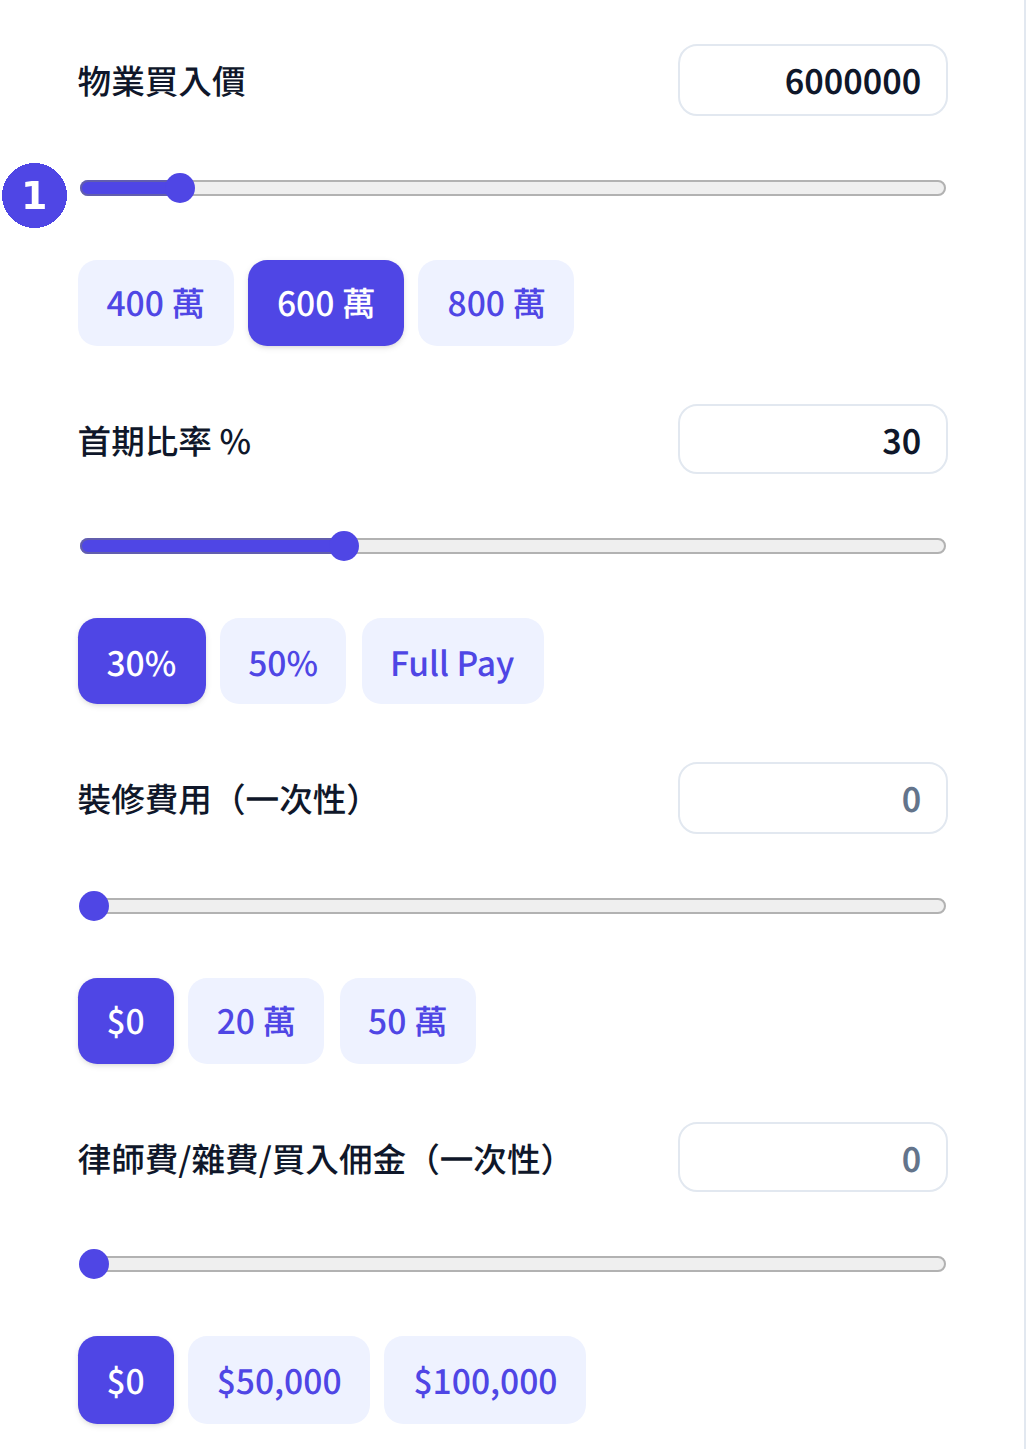
輸入物業買入價、首期比率及一次性費用
買入價與首期比率決定貸款額及首期金額;裝修費、律師費及買入佣金屬初始支出,須計入總投入現金。
- 2
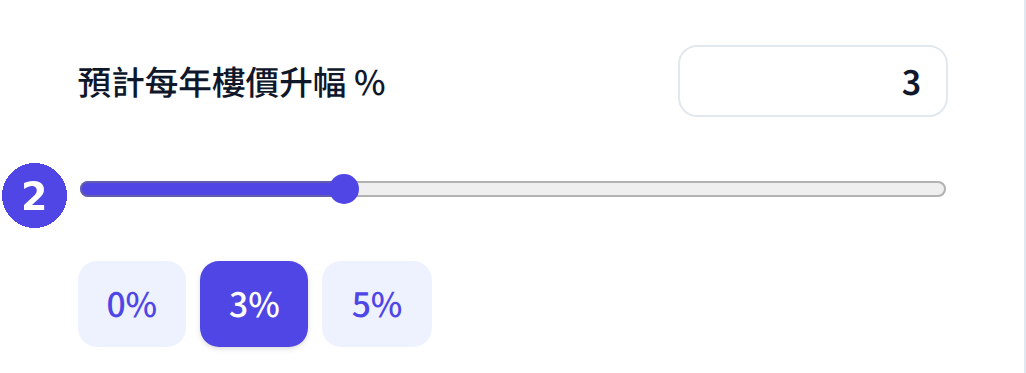
設定預計每年樓價升幅
此假設用於計算計入升值後的總回報。若只看收租現金流,可把升幅設為 0%。
- 3
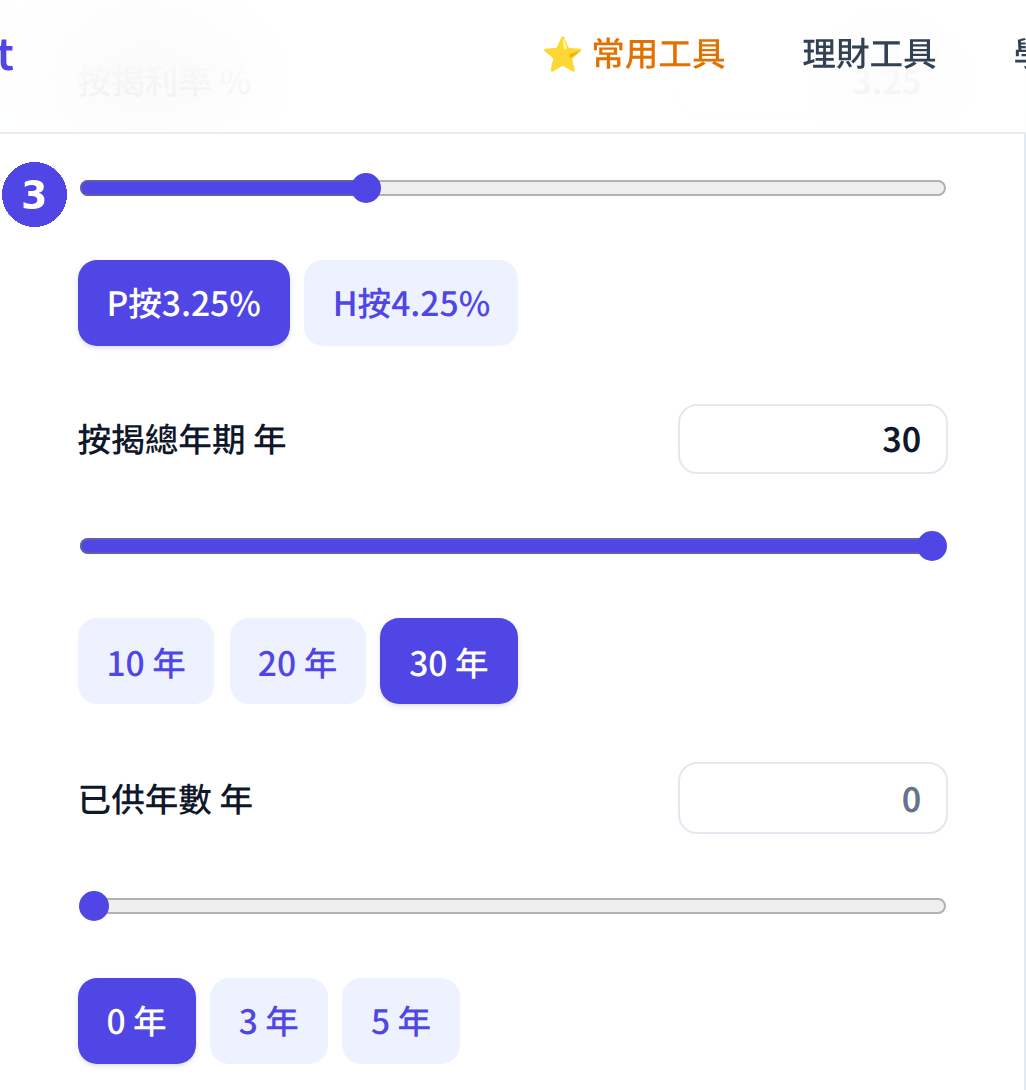
設定按揭利率、總年期及已供年數
按揭利率與年期決定每月供款;已供年數影響剩餘本金及權益累積,亦會改變利息佔供款的比例。
- 4
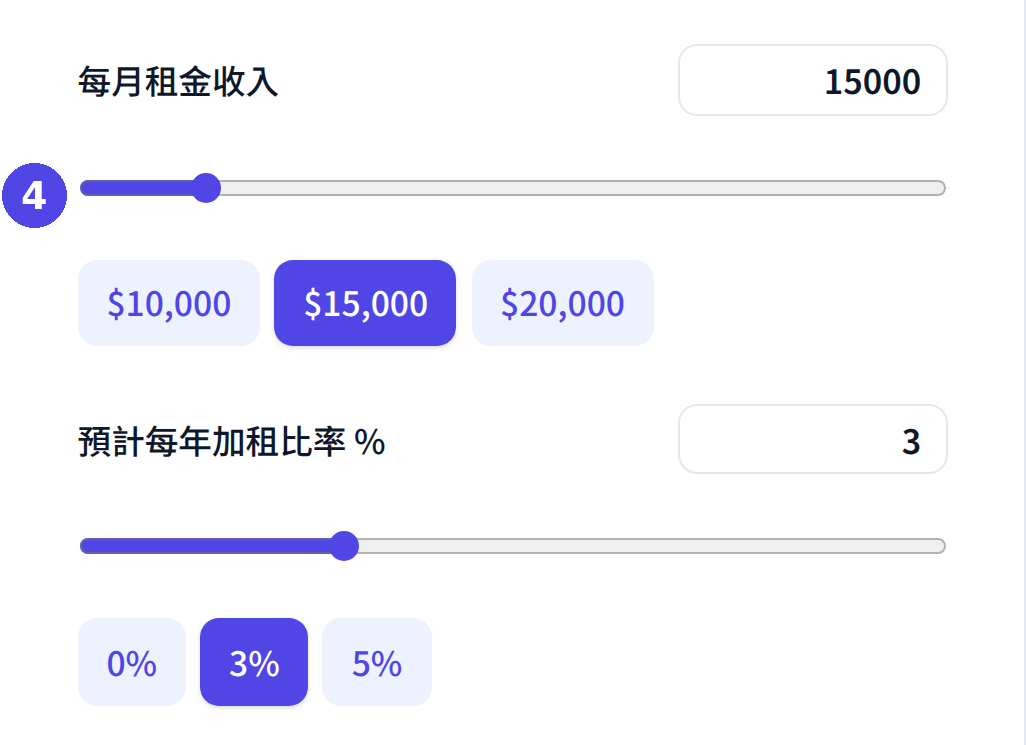
輸入每月租金收入及預計加租比率
每月租金是主要收入來源,加租比率影響長期的租金收入增長。兩者決定現金流及回報走勢。
- 5
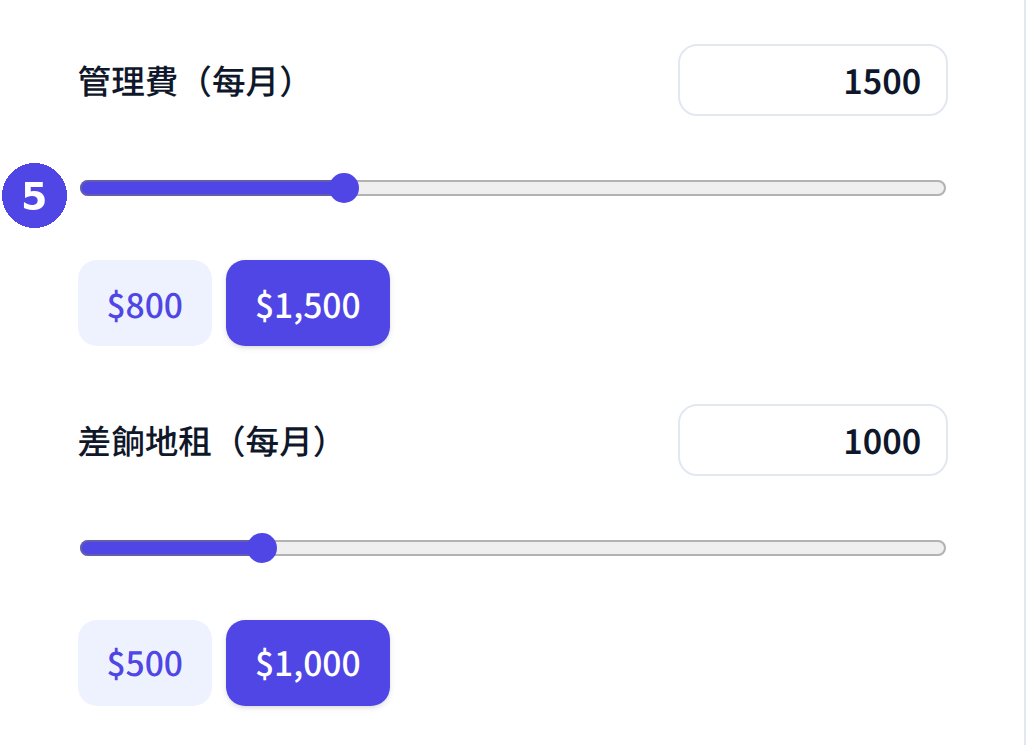
輸入管理費、差餉地租及其他開支
這三項是持有物業的持續支出,會直接蠶食現金流。計算實際回報時必須全部計入,不能只計算按揭供款。
- 6
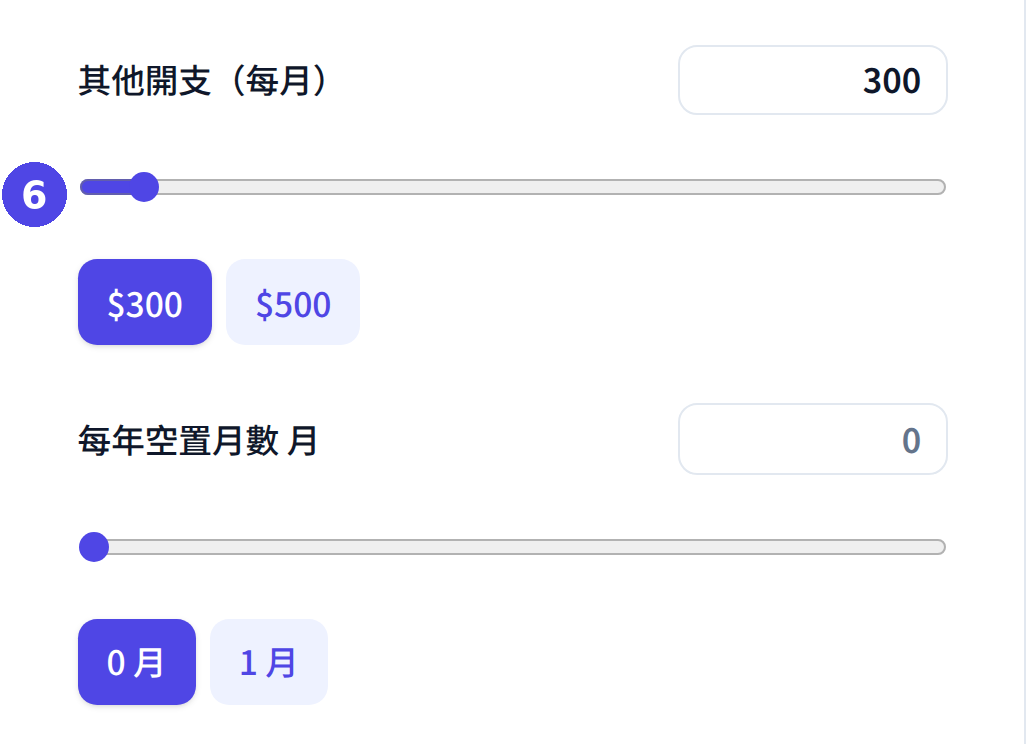
查看每月現金流
現金流分析把按揭供款全數計入支出,並列出還息與還本的比例,反映每月真正需要額外投入的金額。
- 7
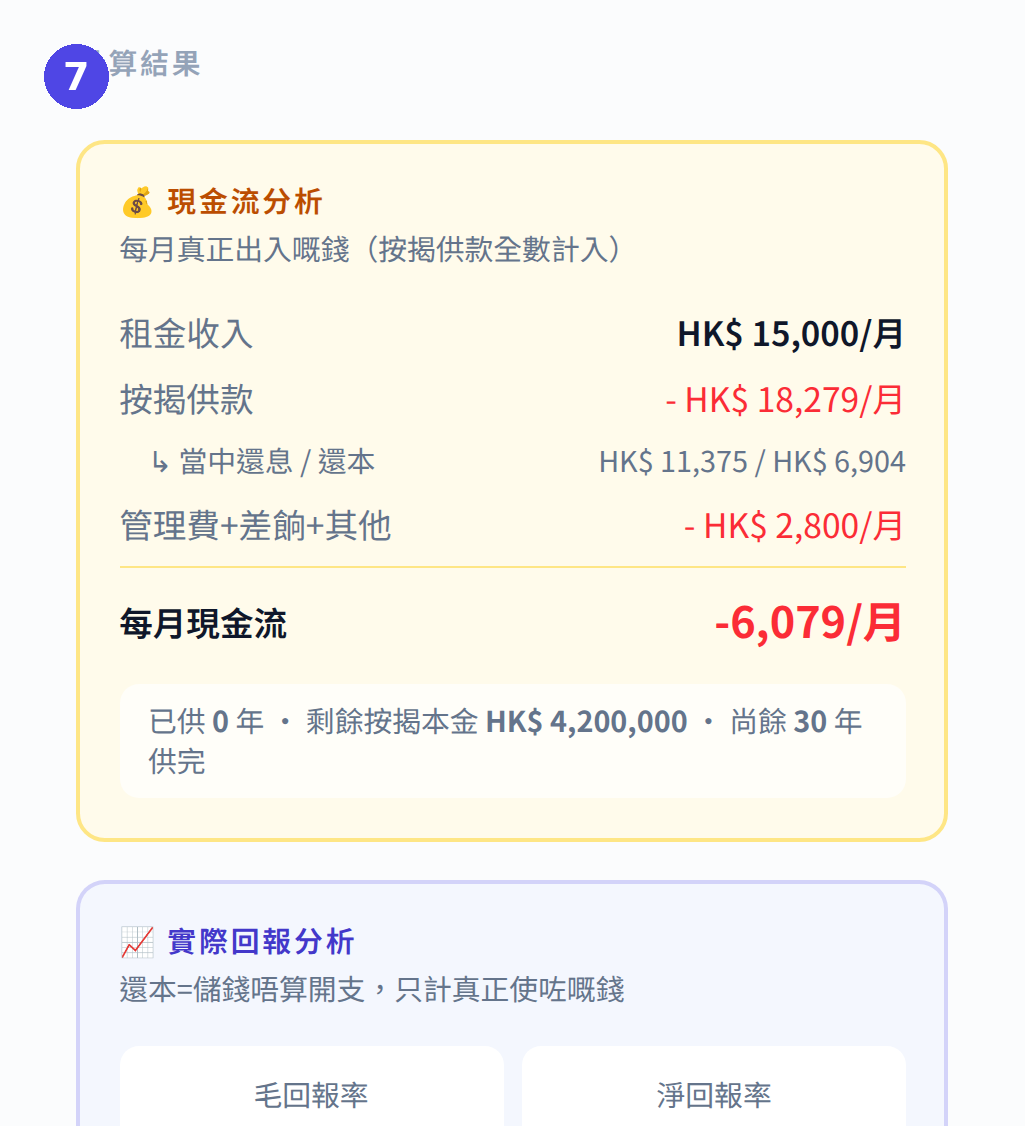
查看實際回報分析
實際回報分析只計算真正消耗的金錢(利息及雜費),把償還本金視為儲蓄,因此會得出較高的實際淨回報率。
- 8
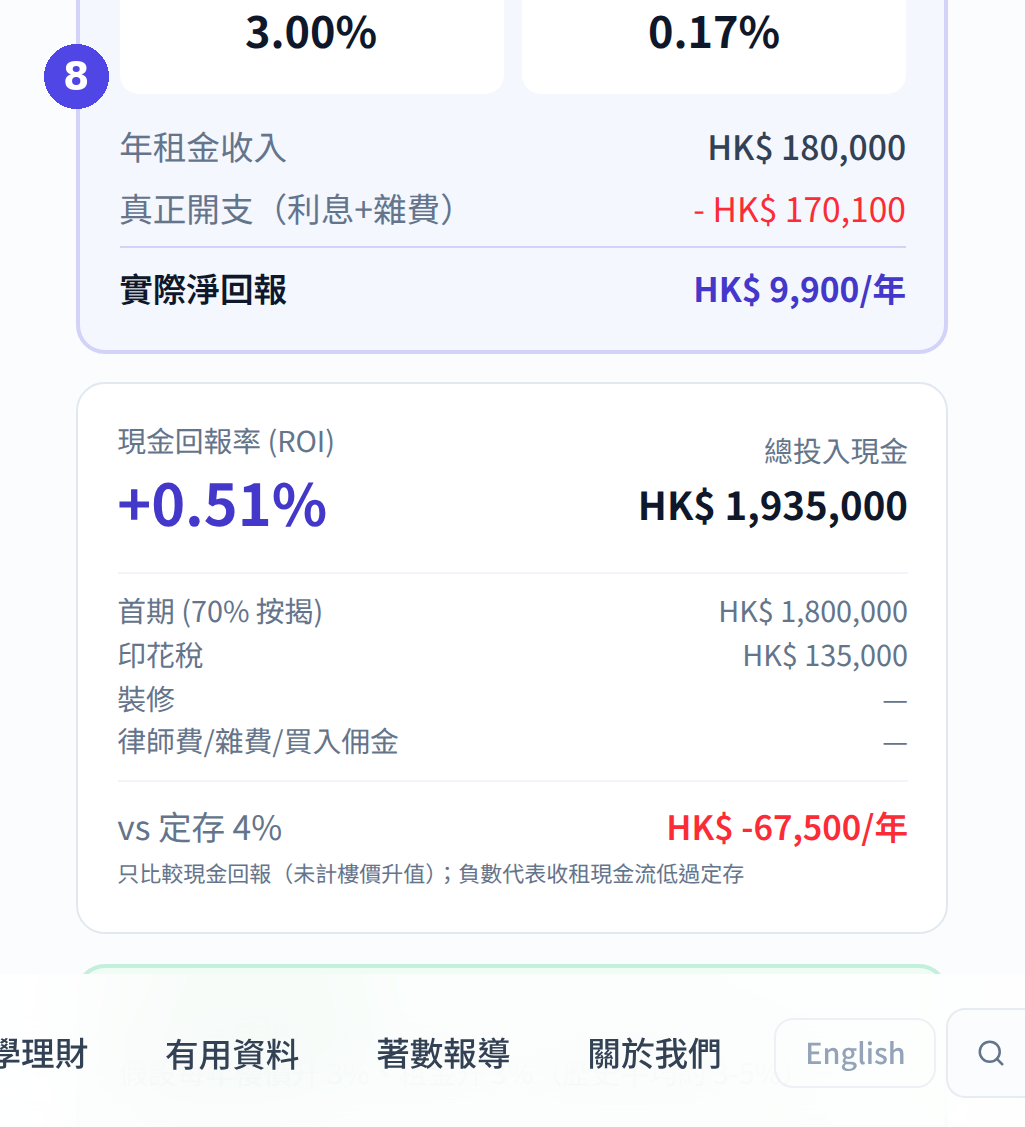
查看計入升值及加租後的總回報
把預計樓價升值與租金增長一併計算後,可得總回報率及返本年期,較貼近長期持有的實際情況。
實例:買入價 600 萬、首期 30%、按揭 3.25% 供 30 年、每月租金 $15,000、加租 3%、管理費及差餉共 $2,800、樓價升幅 3%
| 物業買入價 | HK$6,000,000 |
| 首期(30%) | HK$1,800,000 |
| 每月租金收入 | HK$15,000 |
| 按揭供款 | HK$18,279/月 |
| 每月現金流 | −HK$6,079/月 |
| 毛回報率 | 3.00% |
| 淨回報率 | 0.17% |
| 現金回報率(ROI) | +0.51% |
| 計入升值後總回報率 | 10.09% |
| 返本年期 | 約 9.9 年 |
數字由計算機即時計算,用以示範輸入與結果的對應關係;市場假設為輸入值,並非預測。
常見問題
毛回報率與淨回報率有何分別?
毛回報率只計租金收入除以買入價;淨回報率則扣除所有持有成本。兩者差距愈大,代表持有成本愈高。
為何現金流是負數仍可能值得投資?
因為按揭供款中有一部份用於償還本金,屬於累積資產而非純支出。若計入樓價升值,長期總回報可能仍然可觀。
收租的隱形成本有哪些?
常見包括空置期、租霸及追租費用、維修及更換家電、差餉地租、管理費、以及按揭利率上升的風險,計算時應預留緩衝。
閱覽後可即時試算,輸入屬於你的數字