使用指南
供樓 vs 租樓 比較計算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
左邊輸入物業、按揭、租金及市場假設,右邊即時比較供樓與租樓在指定年期後的淨財富。以下逐步示範。
- 1
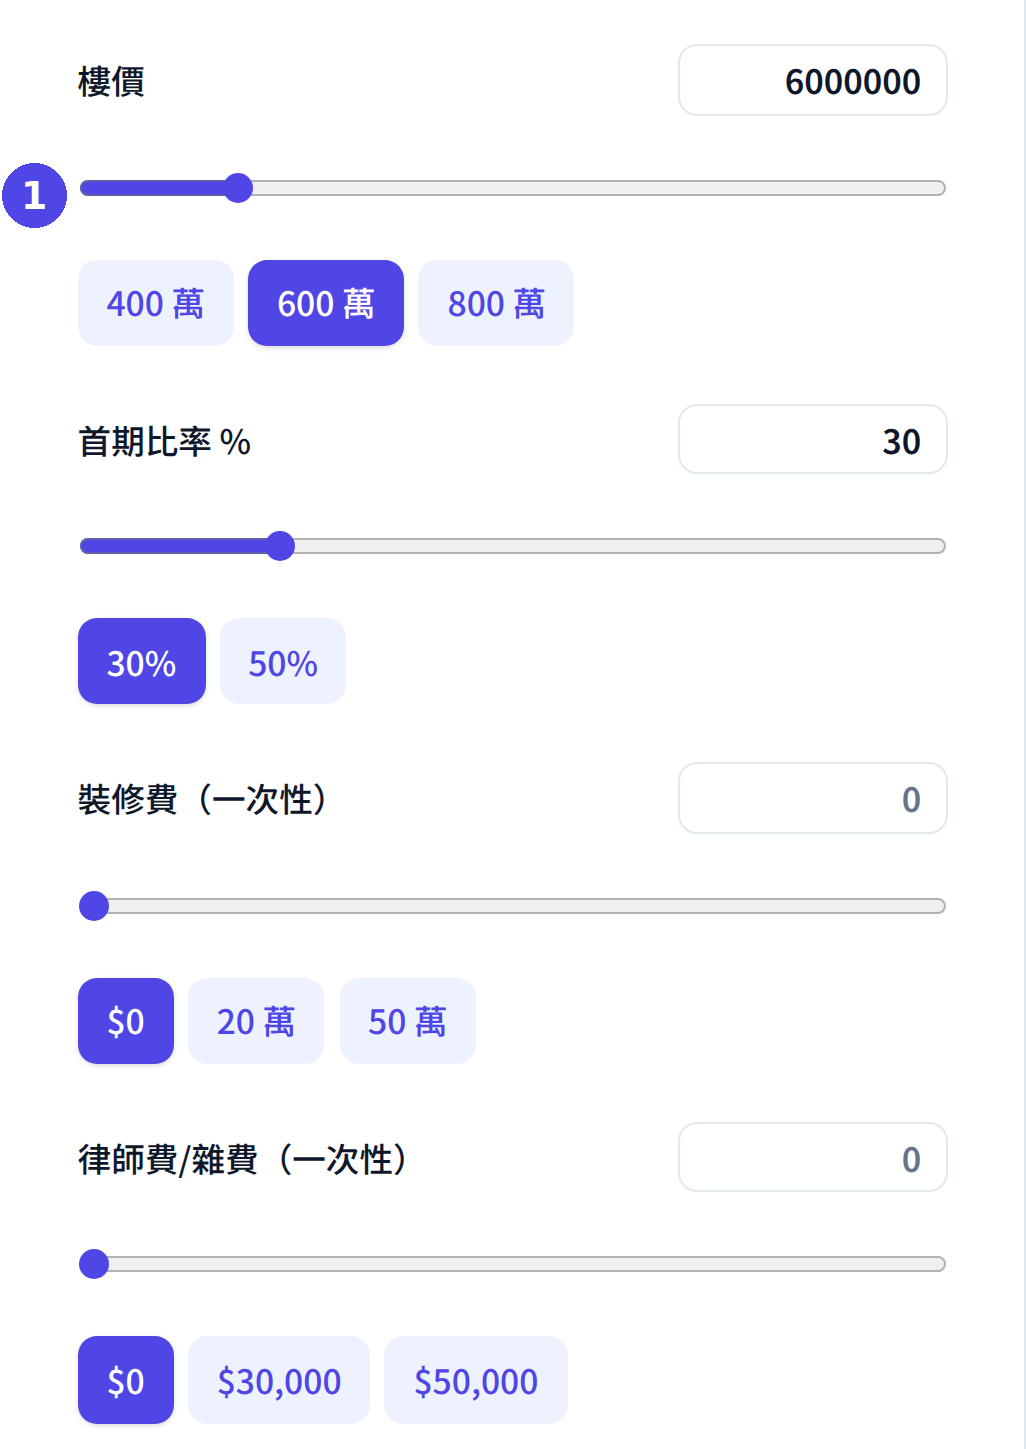
輸入樓價、首期比率及一次性費用
樓價與首期比率決定首期金額及貸款額;裝修費與律師費等一次性費用會計入供樓方的初始支出。
- 2
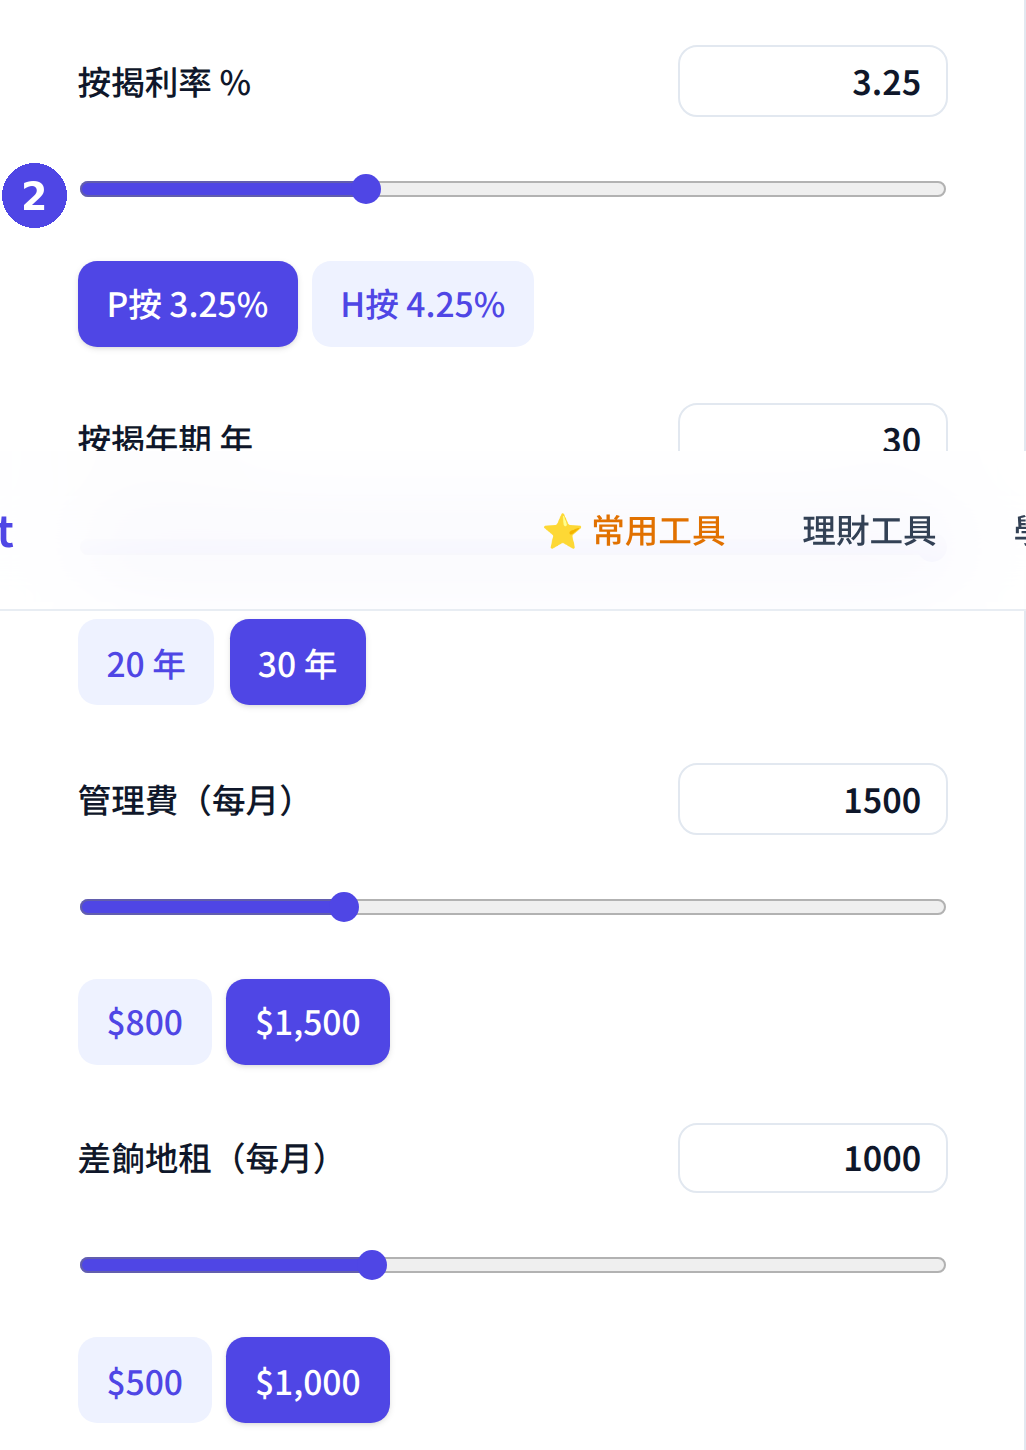
設定按揭利率、年期、管理費及差餉地租
按揭利率與年期決定每月供款;管理費及差餉地租是持有物業的持續支出,租樓方則不需負擔。
- 3
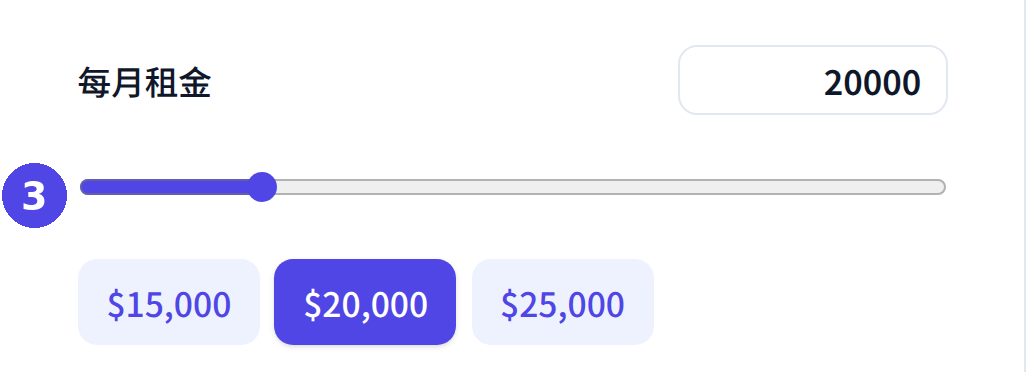
輸入每月租金及比較年期
每月租金是租樓方的主要支出。比較年期決定計算長度,年期愈長,樓價升值及租金通脹的影響愈大。
- 4
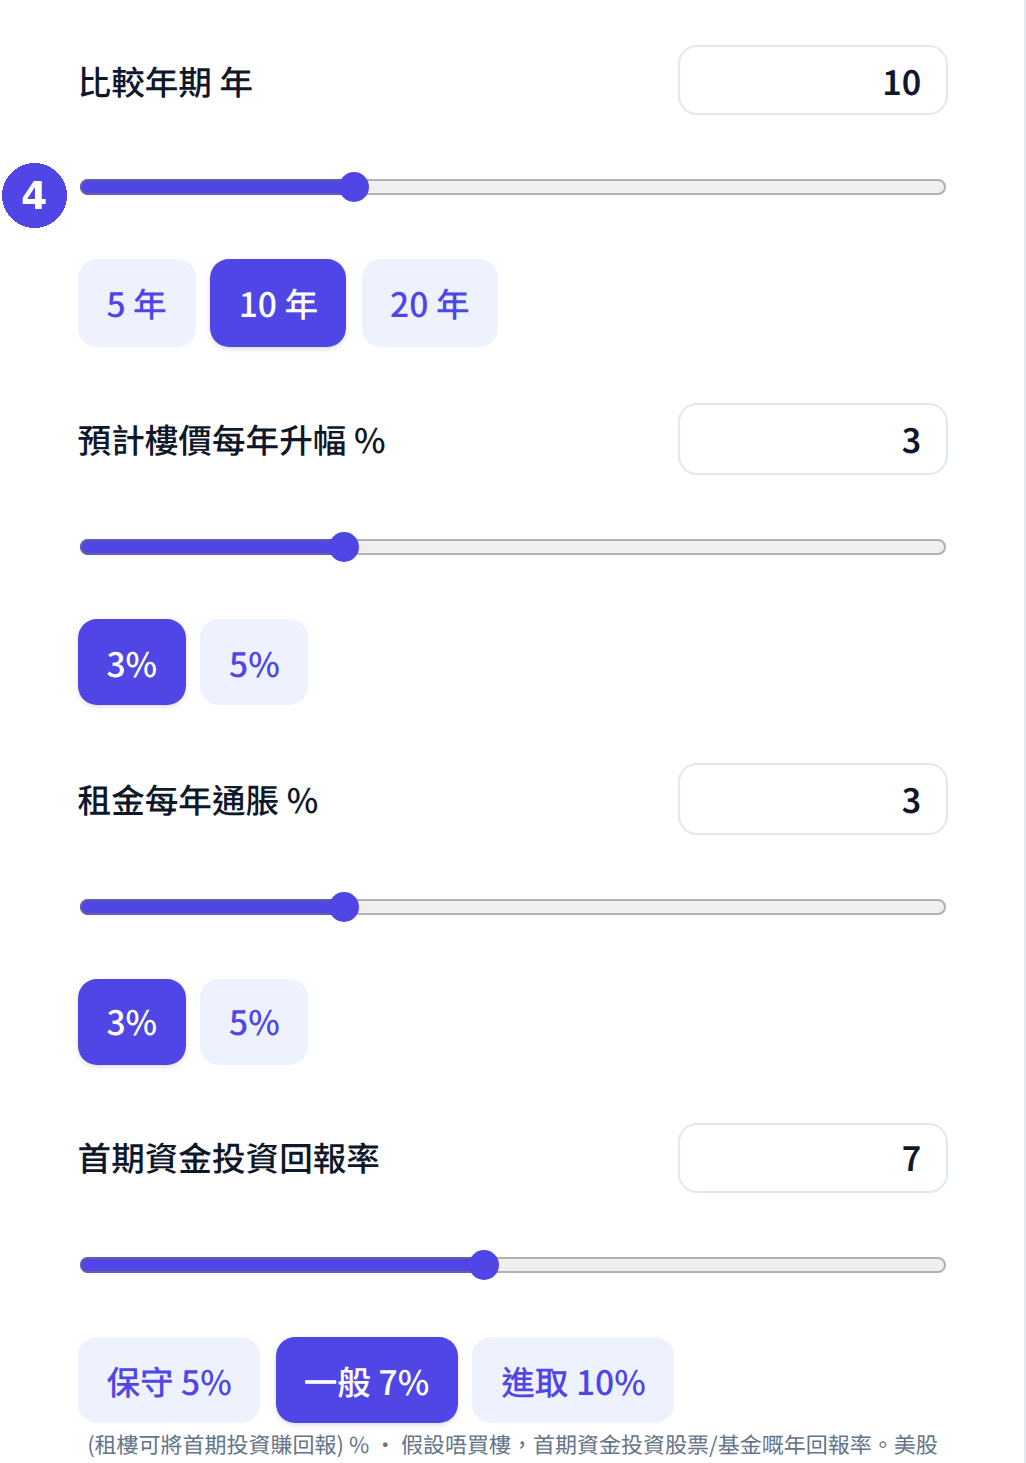
設定市場假設
需要設定預計樓價每年升幅、租金每年通脹,以及首期資金若改為投資的回報率。這三項假設對結果影響最大。
- 5
查看淨財富比較
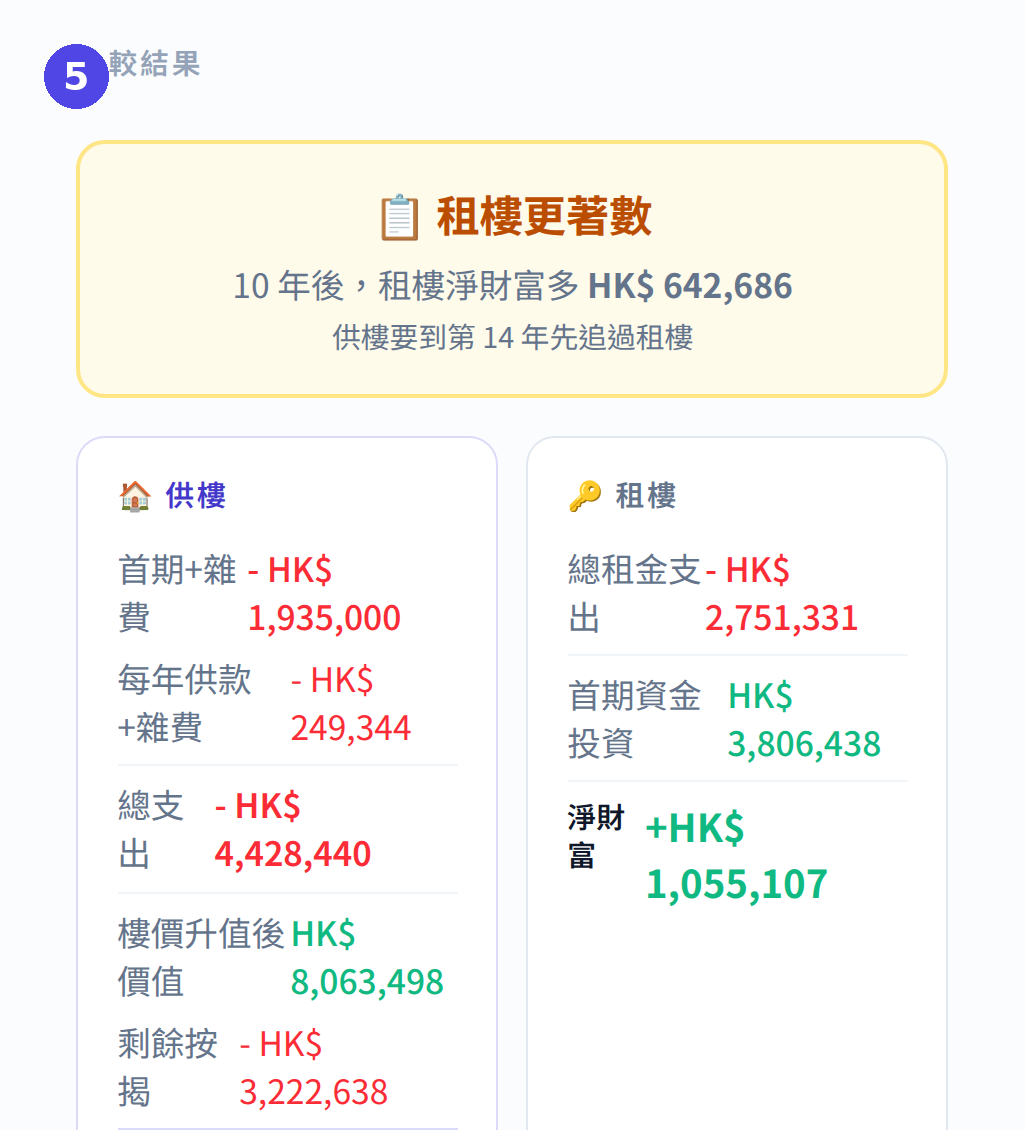
結果區以整數及百分比顯示指定年期後兩者的淨財富,並指出哪一方較有利及差距金額。
- 6
查看組成明細及臨界年期
結果區分別列出供樓與租樓的各項收支及資產,並顯示供樓需要到第幾年才能追上租樓的淨財富。
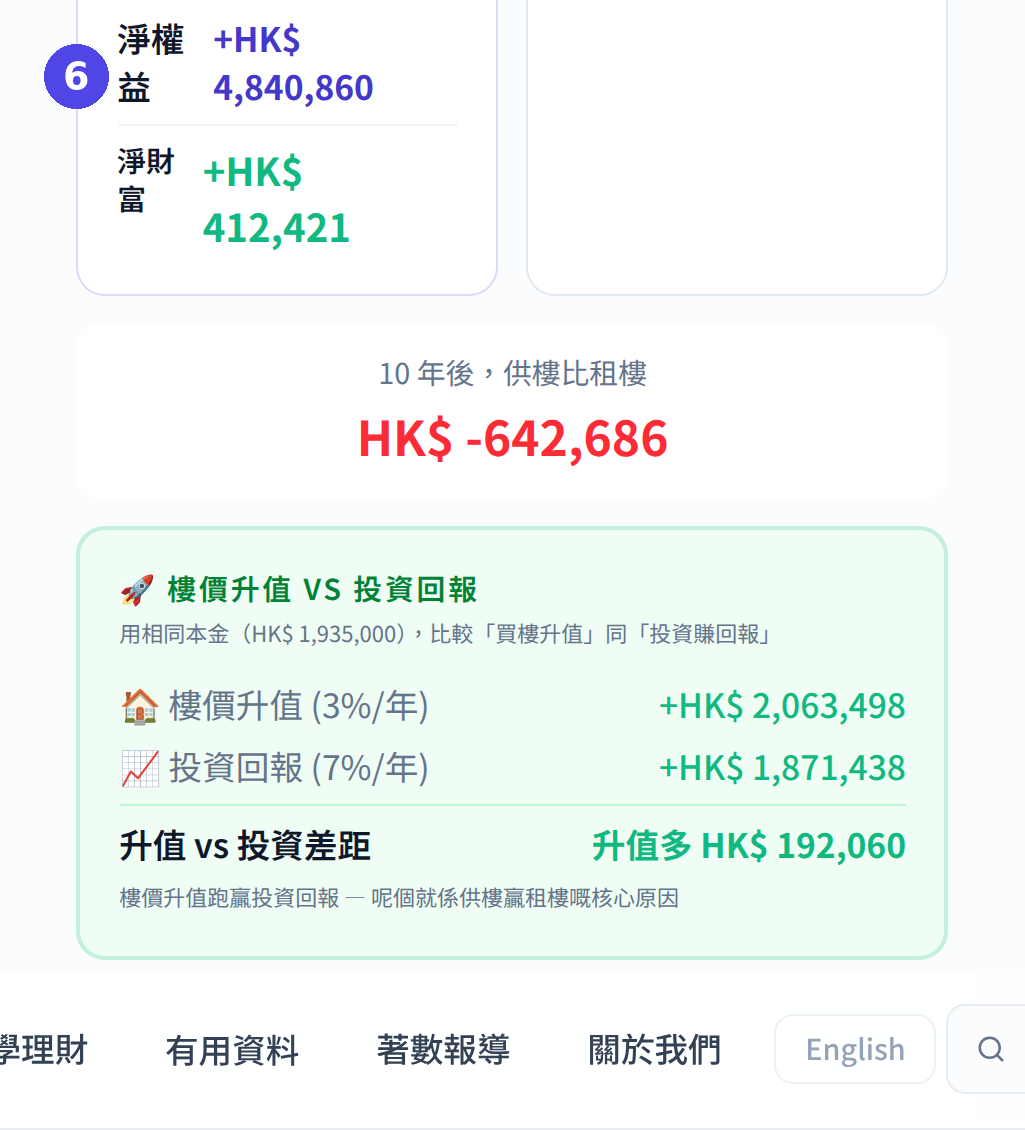
實例:樓價 600 萬、首期 30%、P 按 3.25%、30 年、管理費 $1,500、差餉地租 $1,000、每月租金 $20,000、比較 10 年、樓價升幅 3%、租金通脹 3%、首期資金回報 7%
| 樓價 | HK$6,000,000 |
| 首期(30%) | HK$1,800,000 |
| 每月租金 | HK$20,000 |
| 比較年期 | 10 年 |
| 供樓淨財富 | +HK$412,421 |
| 租樓淨財富 | +HK$1,055,107 |
| 差距 | 租樓多 HK$642,686 |
| 供樓追上租樓 | 第 14 年 |
數字由計算機即時計算,用以示範輸入與結果的對應關係;市場假設為輸入值,並非預測。
常見問題
為何短期供樓往往不及租樓?
置業初期大部分供款用於支付利息,本金累積較慢;同時首期資金若用於投資可產生回報。年期不足以覆蓋這些成本時,租樓的淨財富可能較高。
比較年期應如何選擇?
應參考實際打算居住的年期。房地產的交易成本較高,持有年期過短,費用佔比會顯著拉低淨財富。
樓價升幅假設應填多少?
可參考歷史平均,但切記這是假設而非預測。若把升幅設為 0%,可看到純粹從供款與租金比較的結果。
閱覽後可即時試算,輸入屬於你的數字