使用指南
TU 信貸評分自測 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
左邊回答十條信貸習慣問題,右邊即時估算評分級別及分數。以下逐步示範。
- 1
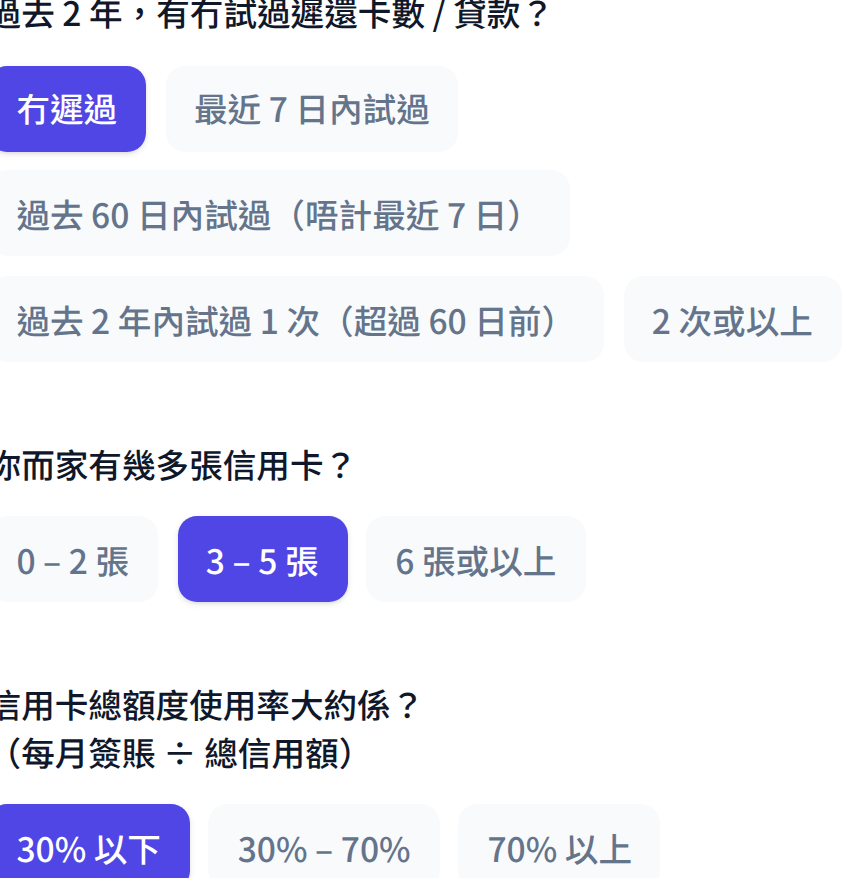
回答第 1–3 題:逾期紀錄、信用卡數目、使用率
首三題問及過去兩年的逾期還款紀錄、信用卡數目及總額度使用率。還款紀錄對評分影響最大,一次近期逾期已足以將評級拉低數級;使用率則建議維持在三成以下。
- 2
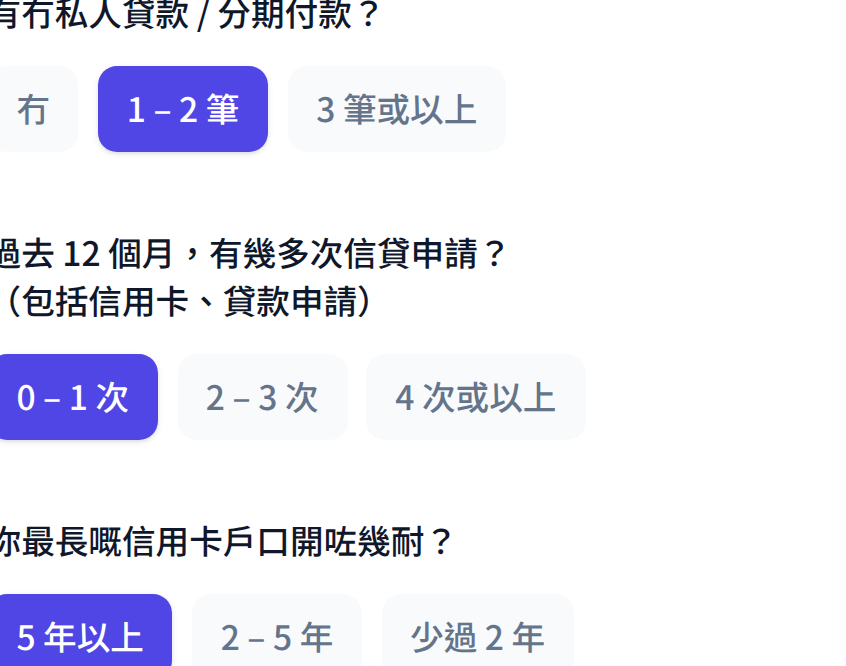
回答第 4–6 題:現有貸款、申請次數、信貸歷史
接着是私人貸款或分期數目、過去 12 個月的信貸申請次數,以及最長信用卡戶口的開立年期。短時間內向多間機構申請會留下多次查詢紀錄,而信貸歷史越長,對評分越有利。
- 3
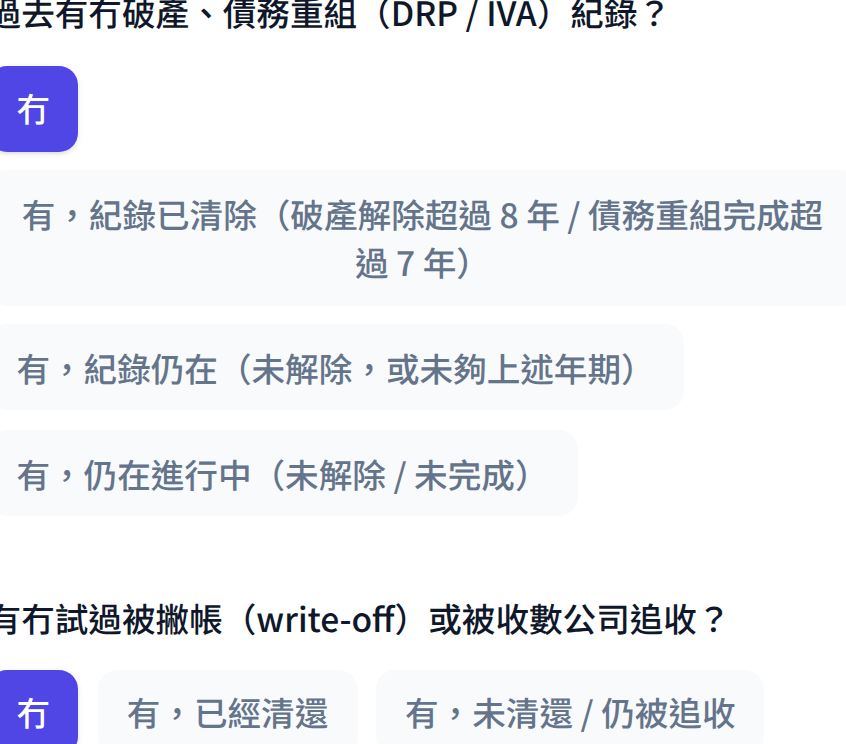
回答第 7–8 題:破產重組、撇帳追收
這兩題問及破產或債務重組(DRP/IVA)紀錄,以及被撇帳或被收數公司追收的紀錄。若紀錄仍在,銀行基本上不會批出新貸款,無論其他項目表現如何,評級都會是最低級別。
- 4
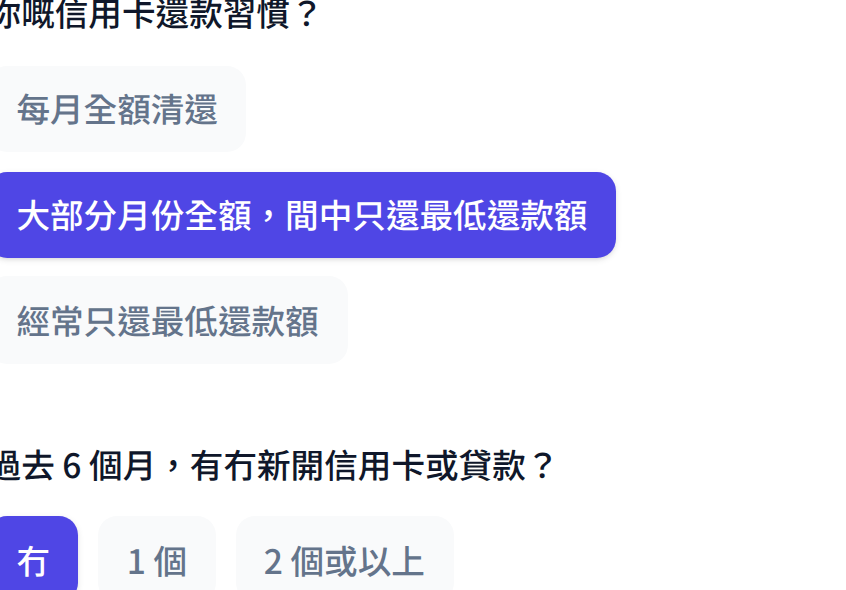
回答第 9–10 題:還款習慣、近期新開信貸
最後兩題是還款習慣(是否長期只還最低還款額)及過去 6 個月有否新開信用卡或貸款。經常只還最低還款額會被視為還款壓力較大,屬扣分項。
- 5
查看自測結果
十題答完後,右邊即時顯示估計評級(A 至 J)、級別說明及自測分數。結果只屬模擬估算,實際評分由環聯根據完整信貸報告釐定,可向環聯查閱報告核對。
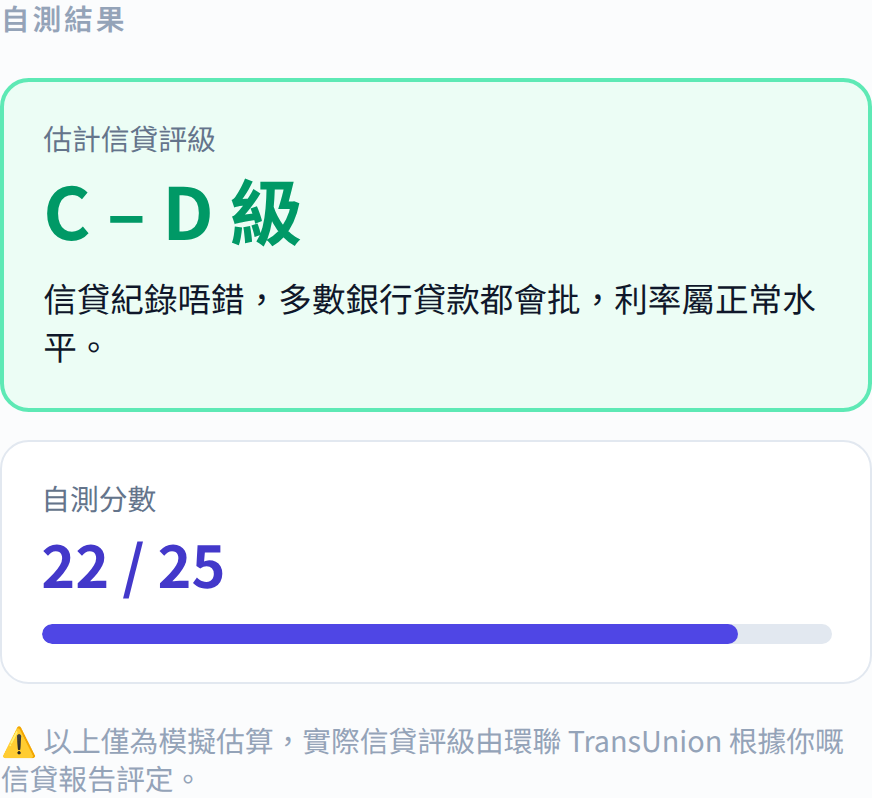
實例:十題示範答案與結果
| 逾期還款紀錄 | 冇遲過 |
| 信用卡數目 | 3 – 5 張 |
| 信貸使用率 | 30% 以下 |
| 私人貸款 / 分期 | 1 – 2 筆 |
| 12 個月信貸申請 | 0 – 1 次 |
| 最長信用卡戶口 | 5 年以上 |
| 破產 / 債務重組 | 冇 |
| 撇帳 / 被追收 | 冇 |
| 還款習慣 | 大部分月份全額,間中只還最低還款額 |
| 估計信貸評級 | C – D 級 |
| 自測分數 | 22 / 25 |
以上僅為模擬估算,實際信貸評級由環聯(TransUnion)根據完整信貸報告評定。
常見問題
自測評級與環聯實際評分有何分別?
本自測只按十條自我申報的問題估算級別範圍,並非正式評分。環聯的實際評分建基於信貸報告內的完整資料,包括每期還款紀錄、額度使用情況及查詢紀錄,故兩者可能出現差異。
自己查閱信貸報告會否拉低評分?
不會。自行查閱屬於「軟查詢」,不影響評分;只有金融機構在審批信貸時所作的「硬查詢」,才可能短暫拉低分數。因此定期自行檢查報告是安全的。
如何改善信貸評分?
準時還款影響最大;其次是把信貸使用率維持在三成以下、短期內避免申請太多信貸,以及保留開立較久的帳戶。若報告有錯誤資料,應主動向環聯提出爭議並要求更正。
閱覽後可即時試算,輸入屬於你的數字