使用指南
利得稅計算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
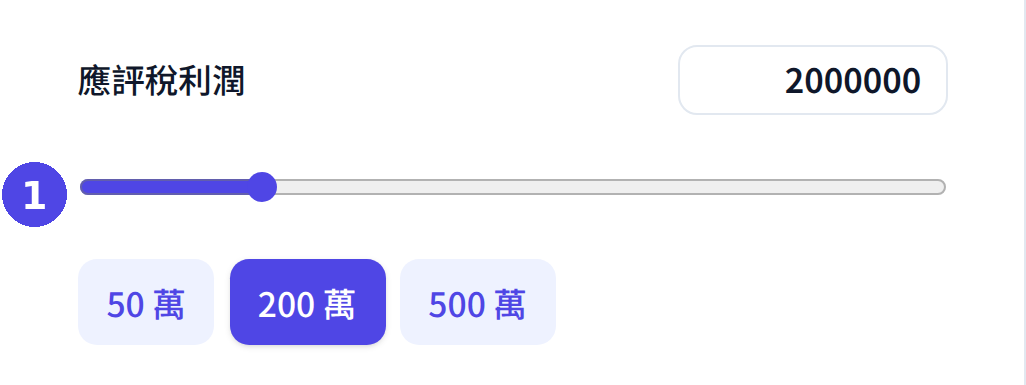
輸入應評稅利潤,右邊即時按兩級制計算應繳利得稅、實際稅率及稅款明細。以下逐步示範。
- 1
輸入應評稅利潤
應評稅利潤是經調整後的應課稅利潤(非營業額)。利潤已扣除可扣稅開支,但不包括資本性支出及不可扣稅項目。
- 2
查看應繳稅款及稅款明細
結果區按兩級制分開顯示首 200 萬及餘額的稅款,並列出實際稅率。實際稅率有助快速比較不同利潤水平的稅務負擔。
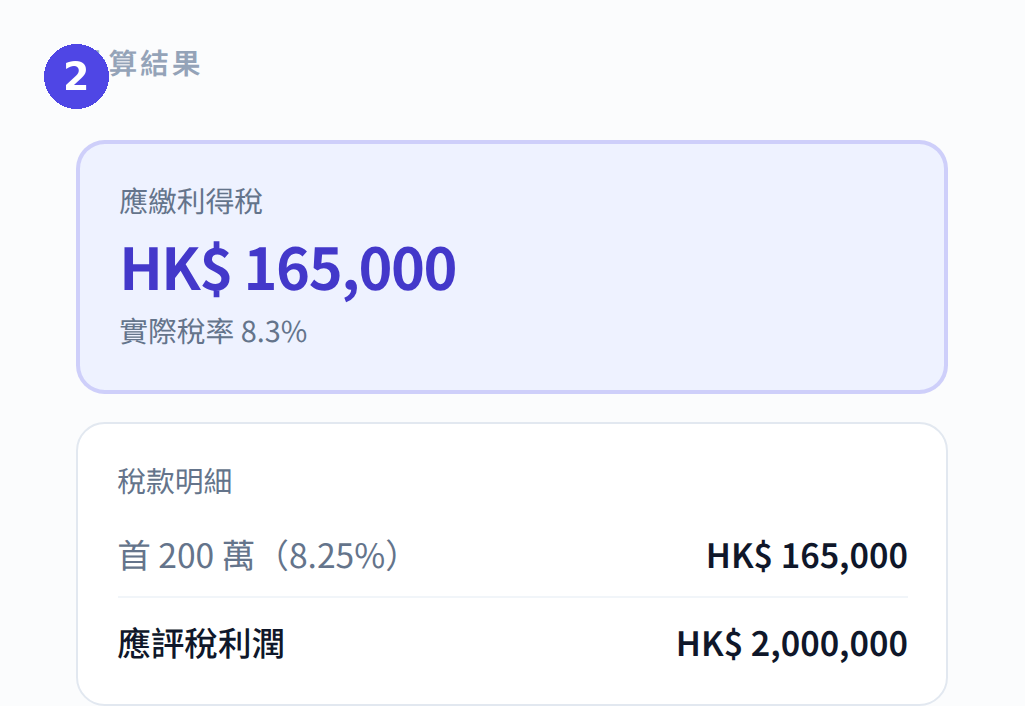
實例:應評稅利潤 200 萬
| 應評稅利潤 | HK$2,000,000 |
| 首 200 萬(8.25%) | HK$165,000 |
| 應繳利得稅 | HK$165,000 |
| 實際稅率 | 8.3% |
數字由計算機即時計算,用以示範輸入與結果的對應關係;只適用於單一法團的利得稅兩級制。
常見問題
甚麼是利得稅兩級制?
法團首 200 萬應評稅利潤按 8.25% 徵稅,餘額按 16.5%。每間法團在同一課稅年度只可就一項利潤享有兩級制。
為何實際稅率不是 8.25%?
當利潤超過 200 萬,超出部分按較高的 16.5% 計算,因此整體實際稅率會高於 8.25%,並隨利潤上升而逐步接近 16.5%。
應評稅利潤如何得出?
由會計利潤出發,加回不可扣稅開支(例如資本性支出、東主私人開支),再減去可扣稅項目及折舊免稅額。
閱覽後可即時試算,輸入屬於你的數字