使用指南
個人理財分析 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
左邊逐項輸入每月收入、開支、資產及負債,右邊即時計算淨資產、儲蓄率、應急資金及財務健康評分。以下逐步示範。
- 1
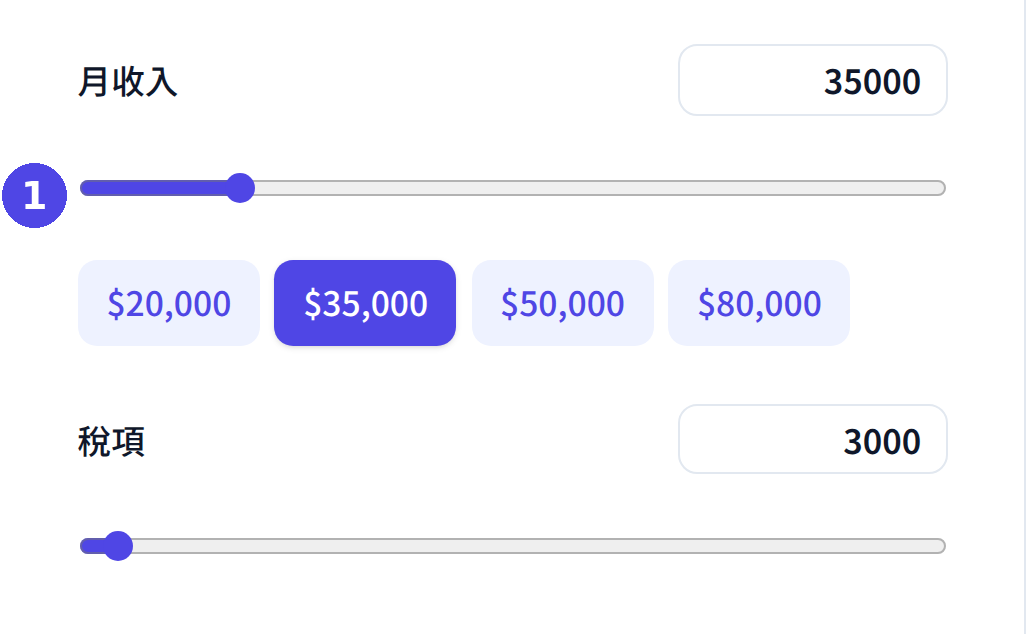
輸入每月收入及稅項
月收入填稅前金額;稅項獨立一欄,可填每月平均預扣稅款或自行估算的數額。淨收入等於月收入減稅項,所有比率(儲蓄率、50/30/20)都以淨收入為基數。
- 2
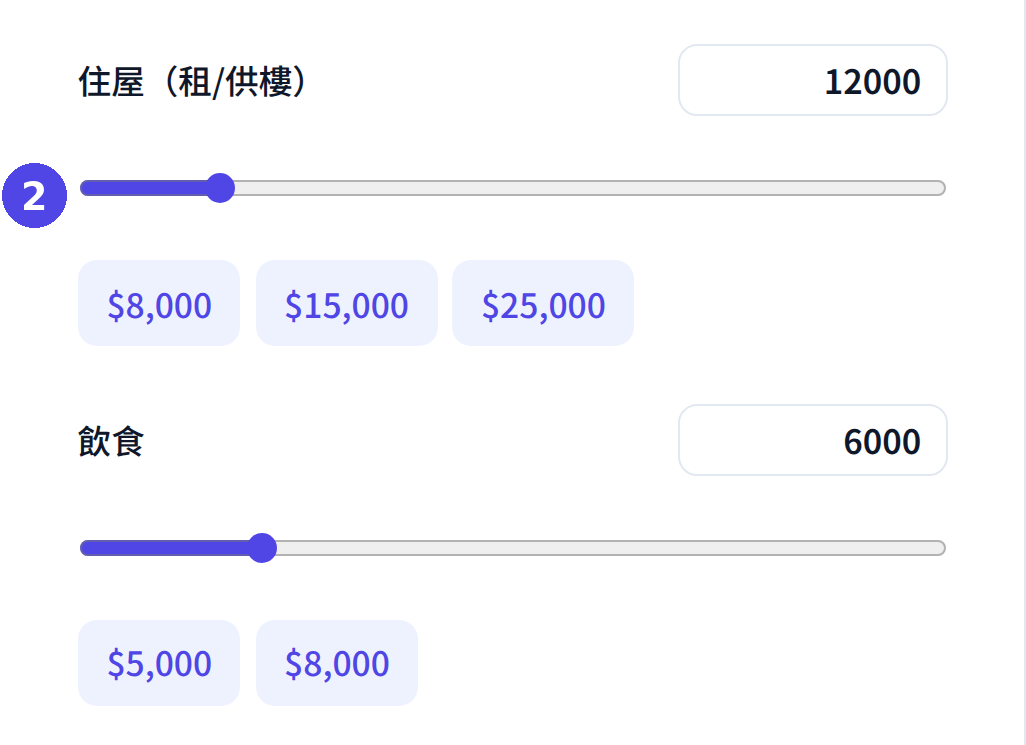
填寫每月開支(住屋及飲食)
住屋包括租金或供樓支出,飲食包括外出用膳及買餸。開支填得越準確,財務健康評分及每月盈餘越有參考價值。
- 3
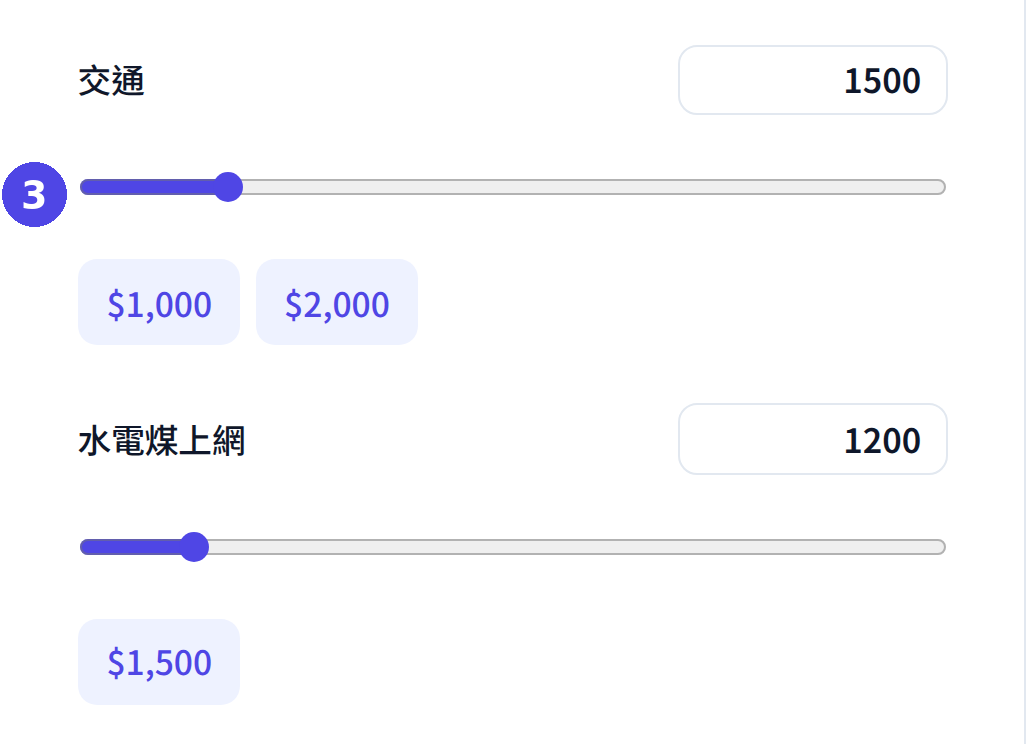
填寫每月開支(交通及水電煤)
交通包括車費及油費;水電煤上網為家居固定支出。這幾項屬日常生活必要開支,亦是應急資金計算的基礎。
- 4
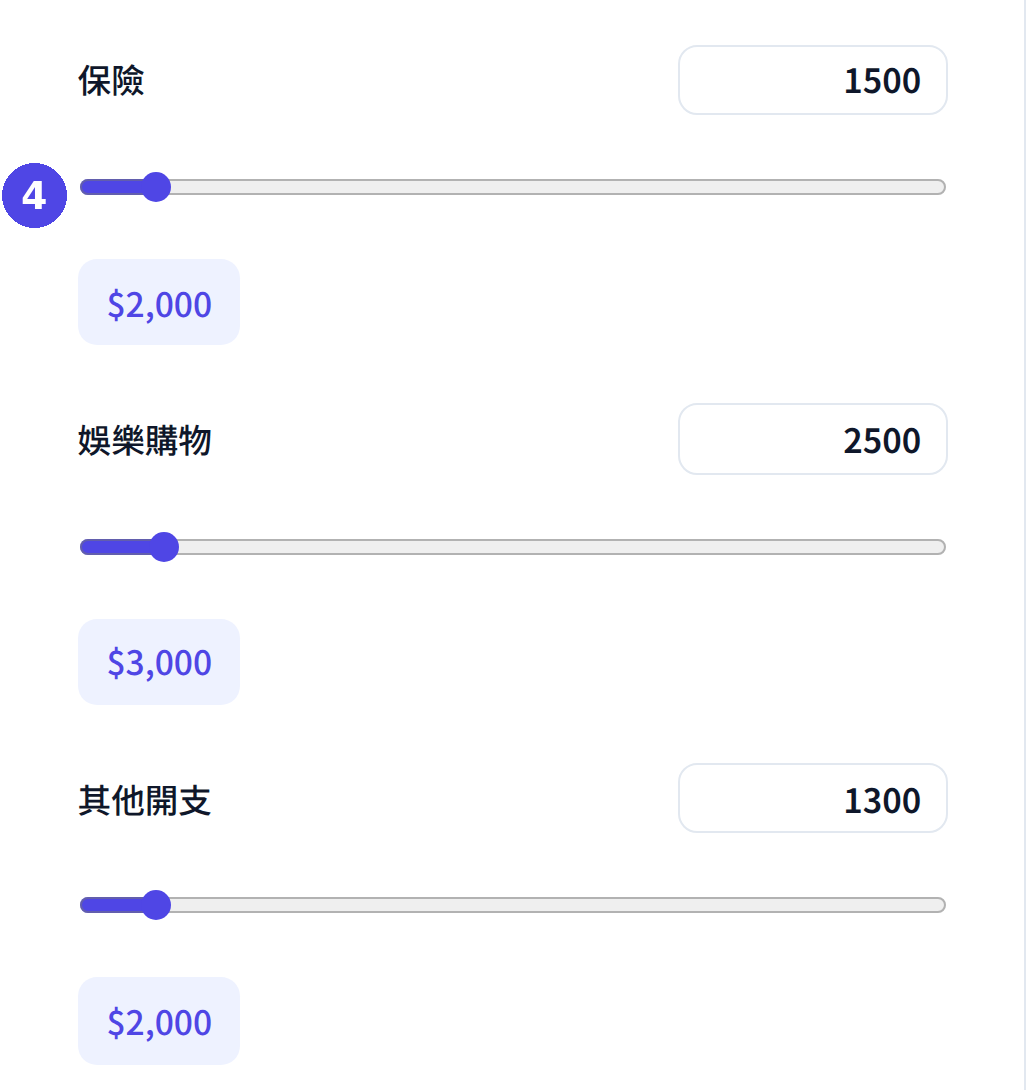
填寫每月開支(保險、娛樂購物及其他)
保險為保費支出,娛樂購物屬非必要開支,其他開支可填雜項。非必要開支的比例直接影響儲蓄率。
- 5
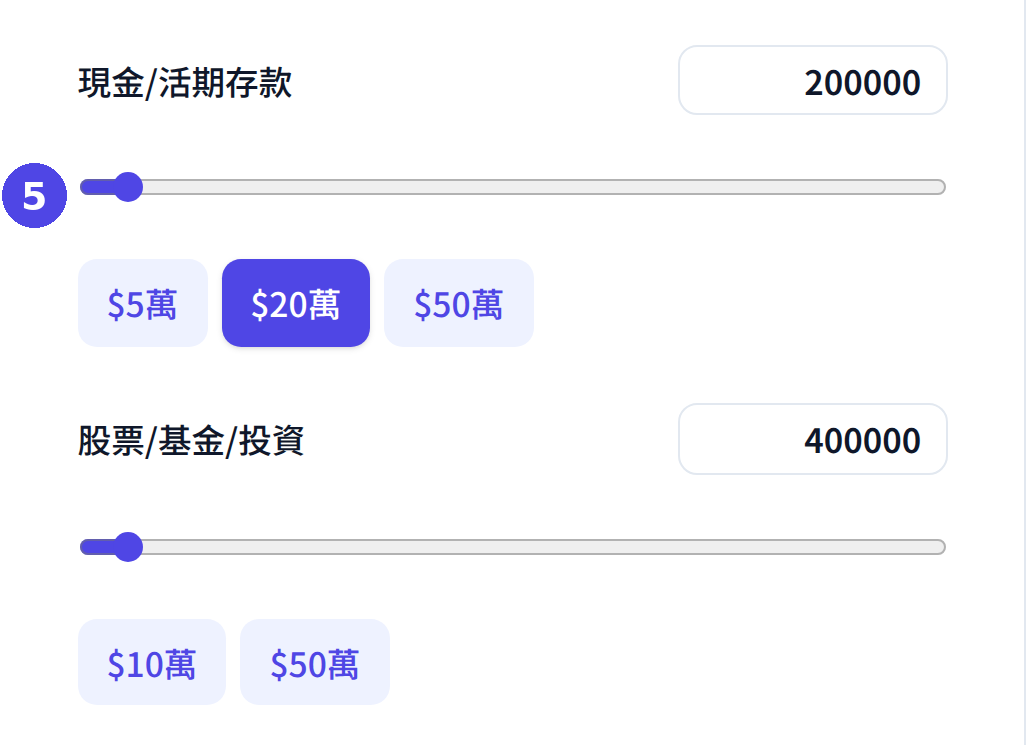
輸入資產(現金及投資)
現金/活期存款用於計算應急資金月數;股票/基金/投資屬可增值資產。兩者性質不同,會影響評分的流動性部分。
- 6
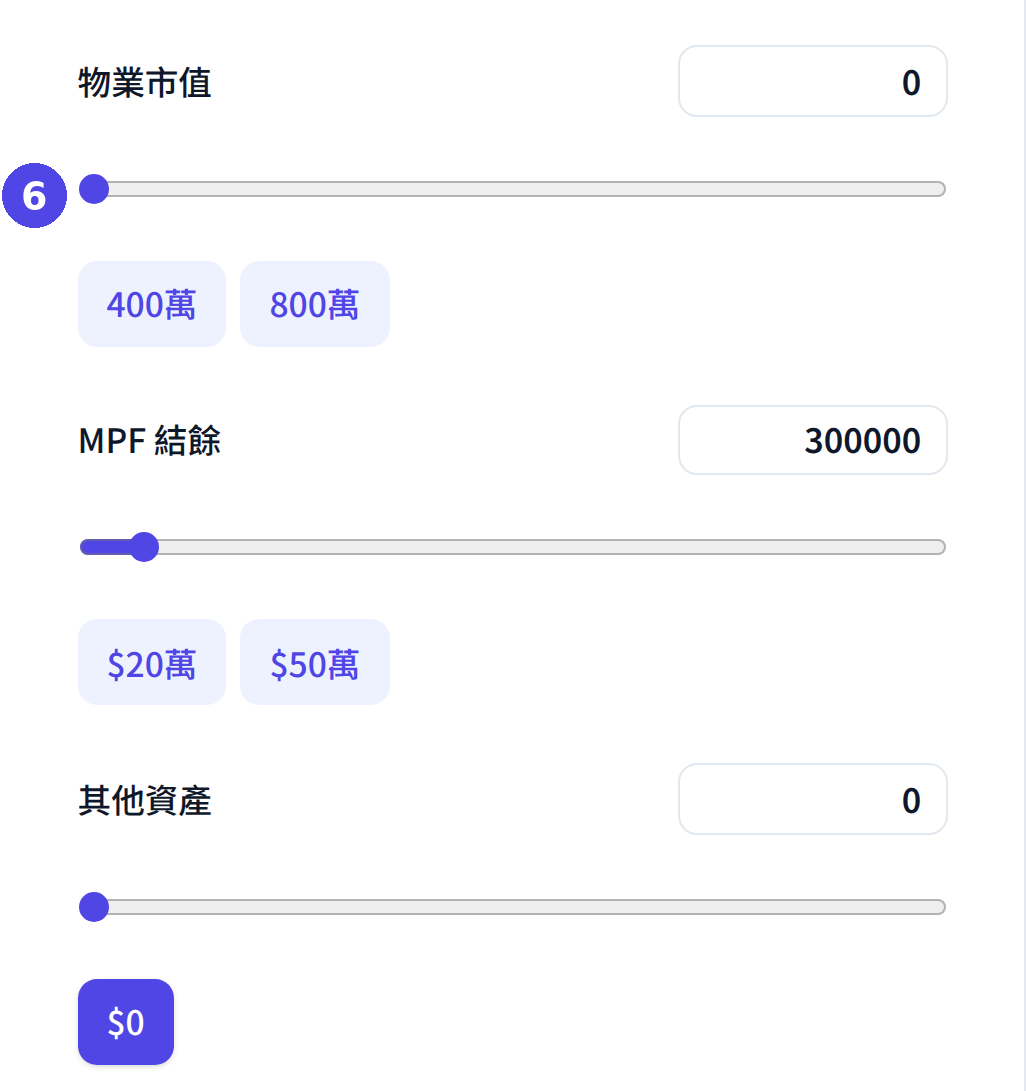
輸入資產(物業及其他)
物業市值、MPF 結餘及其他資產一併計入總資產。物業屬非流動資產,變現需時,不宜計入應急資金。
- 7
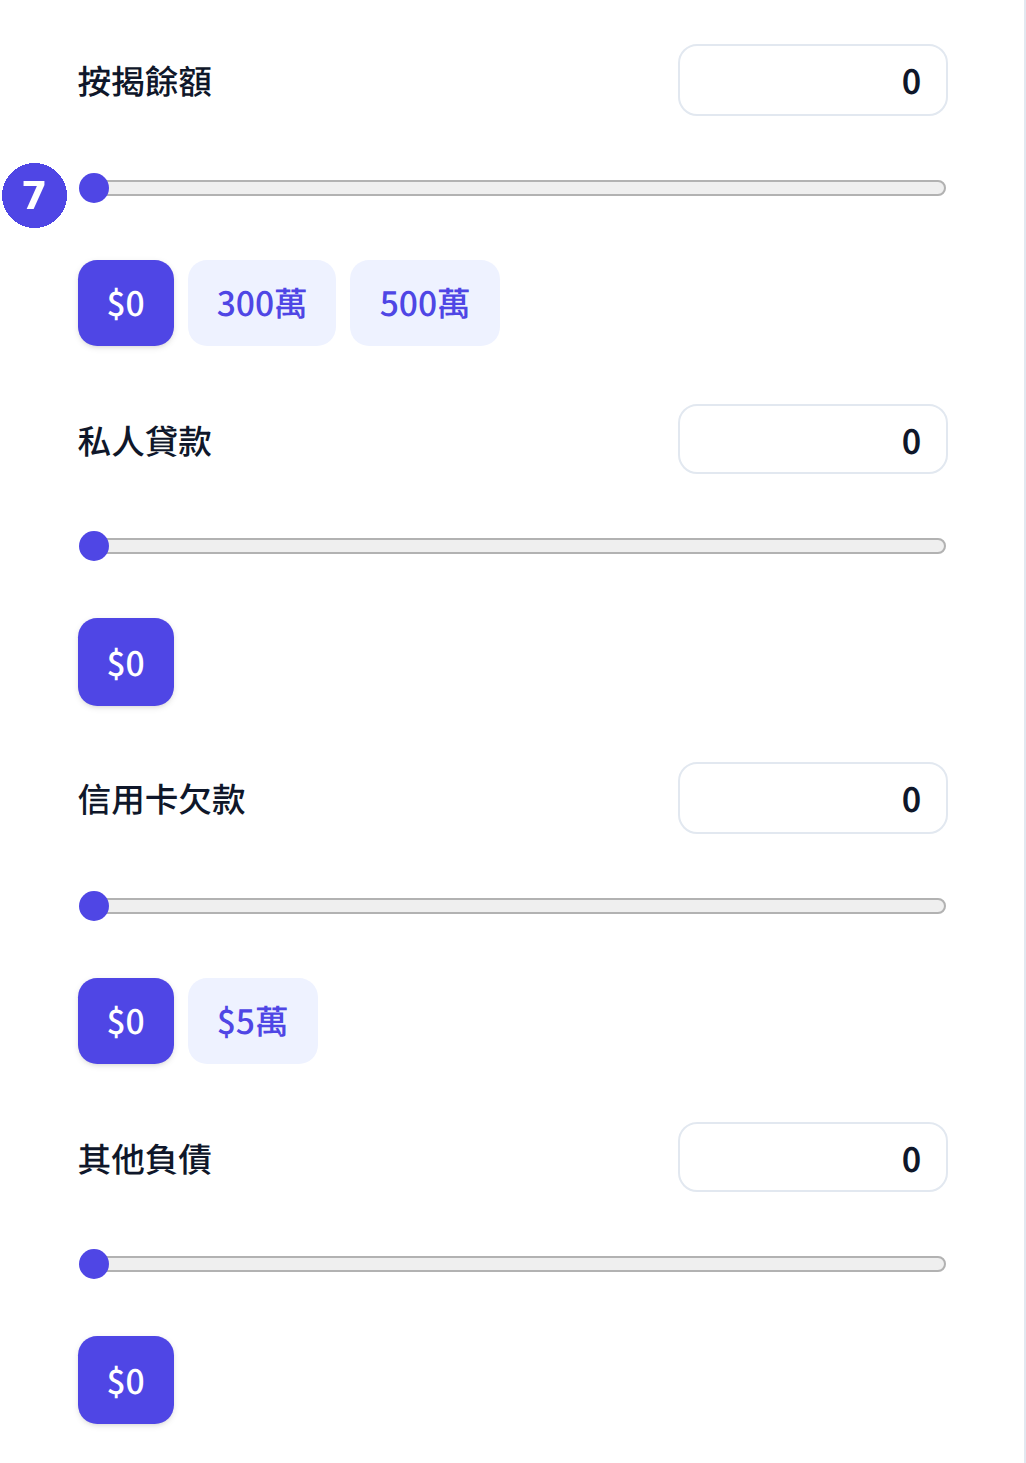
輸入負債
按揭、私人貸款、信用卡欠款及其他負債均需填寫結餘及每月還款額。每月還款額合計用於計算 DSR(供款佔收入比率)。
- 8
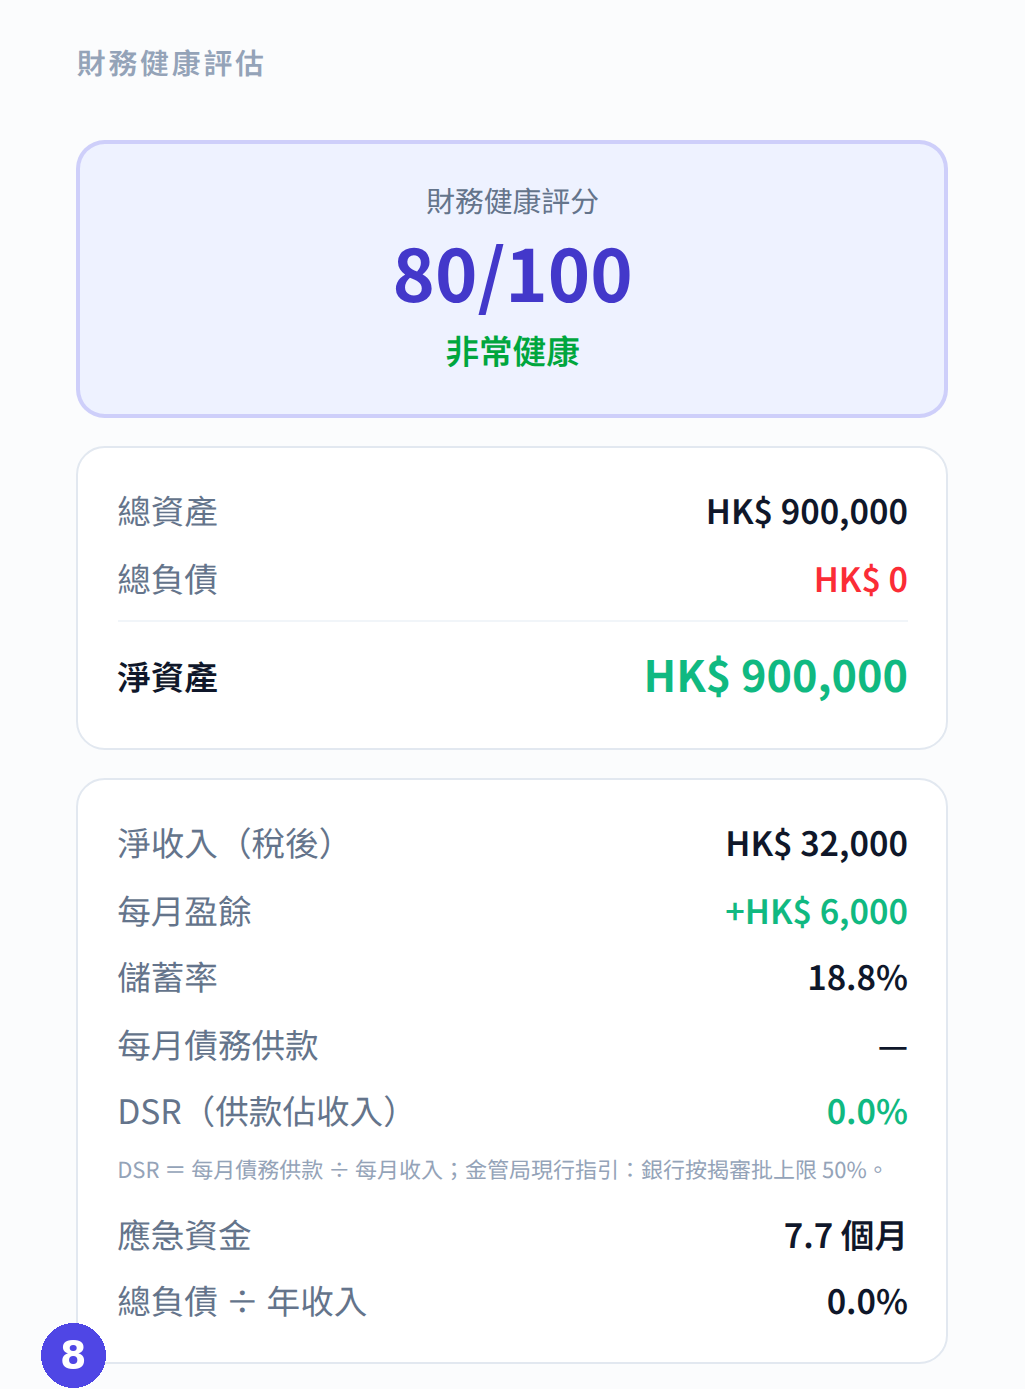
查看財務健康評估
結果區顯示財務健康評分、總資產、總負債、淨資產、淨收入、每月盈餘、儲蓄率、DSR 及應急資金月數。評分為 100 分制並附等級說明。
- 9
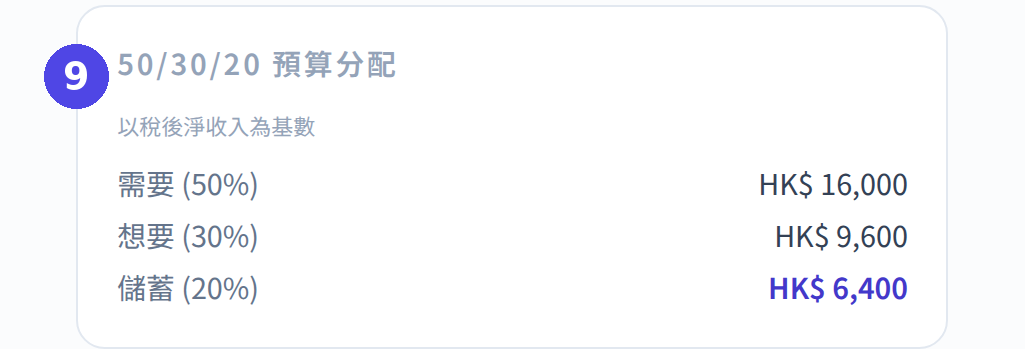
查看 50/30/20 預算分配
以稅後淨收入為基數,把收入分成需要(50%)、想要(30%)及儲蓄(20%)三部分,並顯示對應金額,方便與實際開支比較。
實例:月收入 $35,000、稅項 $3,000、每月開支合計 $26,000、現金 $200,000、投資 $400,000、MPF $300,000、無負債
| 月收入 | HK$35,000 |
| 稅項 | HK$3,000 |
| 淨收入(稅後) | HK$32,000 |
| 每月開支合計 | HK$26,000 |
| 每月盈餘 | +HK$6,000 |
| 儲蓄率 | 18.8% |
| 總資產 | HK$900,000 |
| 總負債 | HK$0 |
| 淨資產 | HK$900,000 |
| 應急資金 | 7.7 個月 |
| DSR(供款佔收入) | 0.0% |
| 財務健康評分 | 80/100(非常健康) |
| 50/30/20 分配 | 需要 HK$16,000/想要 HK$9,600/儲蓄 HK$6,400 |
數字由計算機即時計算,用以示範輸入與結果的對應關係;評分準則為 FinKit 自訂,只作參考。
常見問題
財務健康評分如何計算?
評分綜合儲蓄率、應急資金月數、負債比率及資產結構等因素,屬 FinKit 自訂的參考指標,並非金融機構的正式評級。
淨收入為負數時會怎樣?
若稅項高於月收入,淨收入會顯示為零,儲蓄率及每月盈餘無法計算。此時應先核對輸入是否正確。
DSR 為何用稅前收入計算?
DSR(供款佔收入比率)沿用銀行按揭審批口徑,以稅前月收入為分母。金管局現行指引的審批上限為 50%。
閱覽後可即時試算,輸入屬於你的數字