使用指南
個人入息課稅計算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
左邊輸入各項收入、免稅額及扣稅項目,右邊即時以個人入息課稅方式計算應繳稅款。以下逐步示範。
- 1
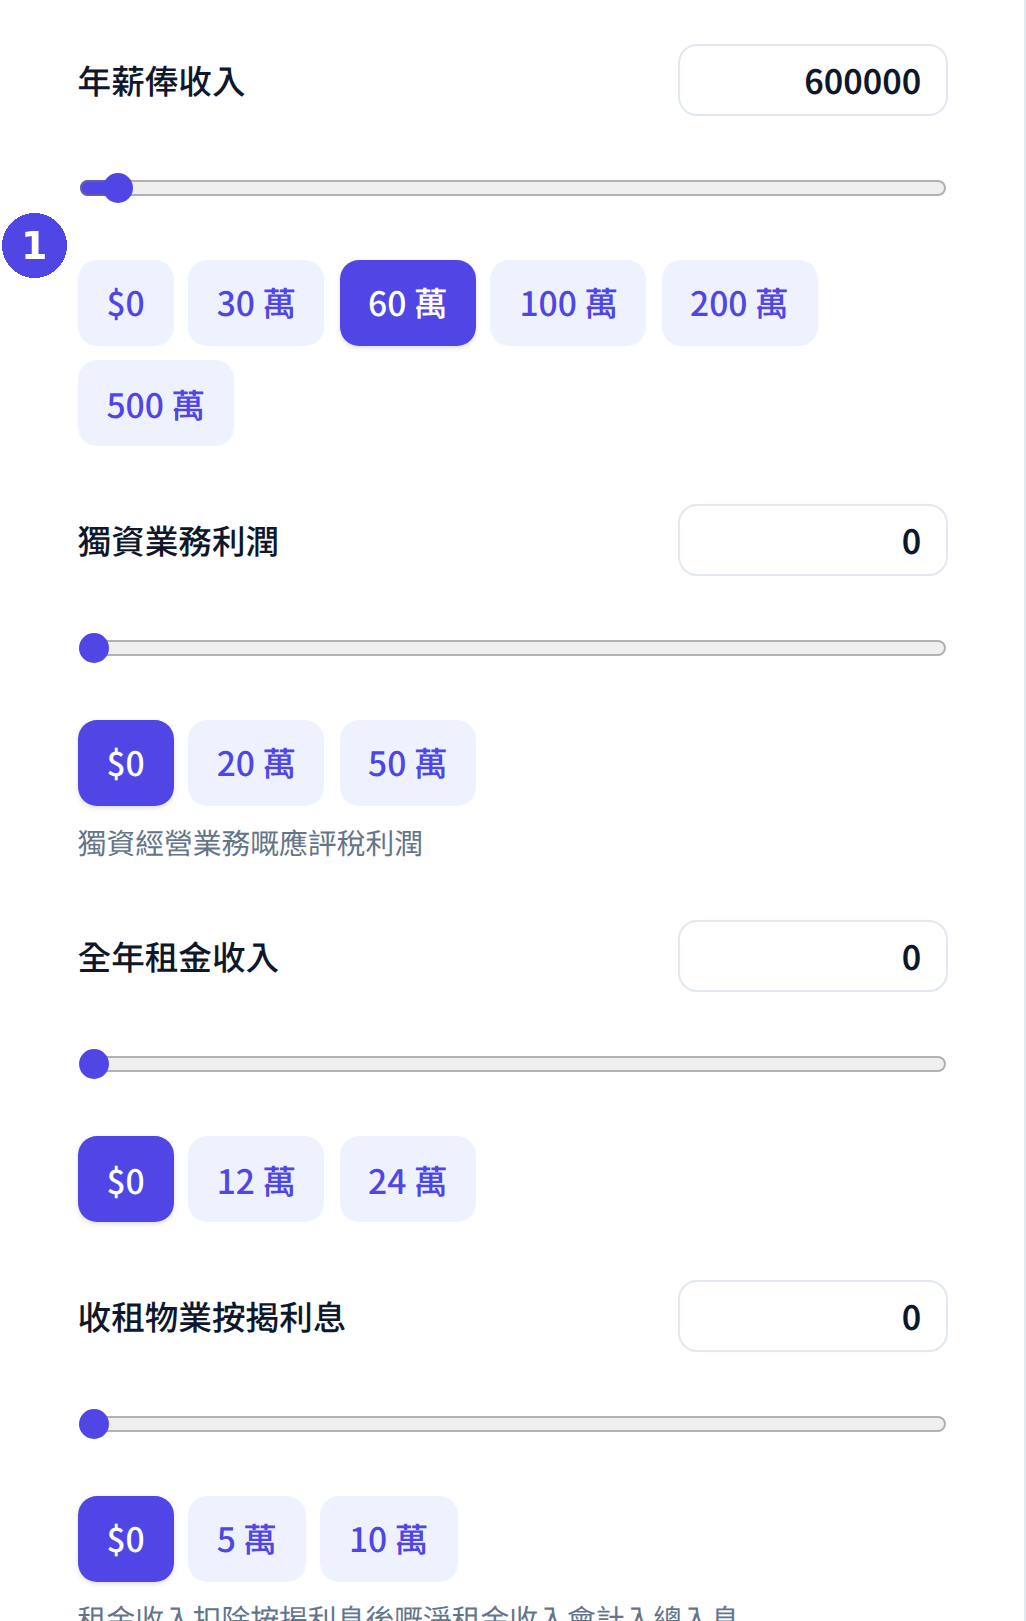
輸入薪俸收入、業務利潤及租金收入
個人入息課稅把薪俸收入、獨資業務利潤及物業租金收入合併計算。收租物業的按揭利息可在此一併輸入,用作扣減租金收入。
- 2
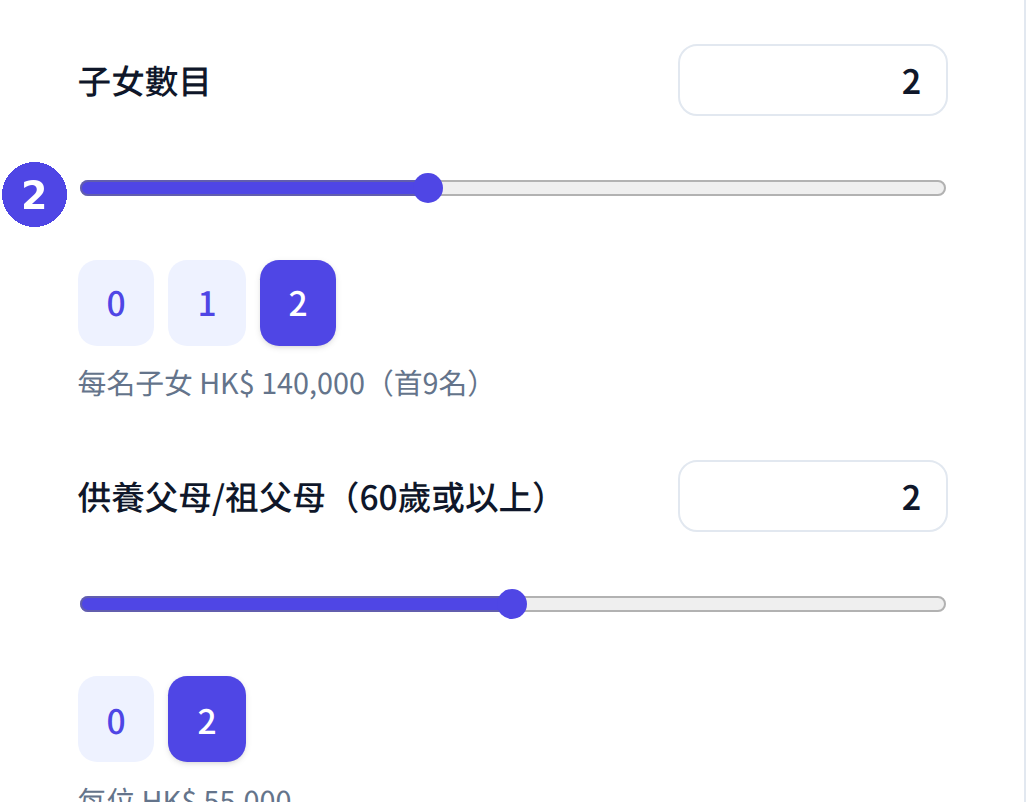
填寫子女及供養父母免稅額(60 歲或以上)
每名第 1 至 9 名子女可享同一金額免稅額;供養 60 歲或以上父母/祖父母每名可享較高免稅額。全年同住可再獲額外免稅額。
- 3
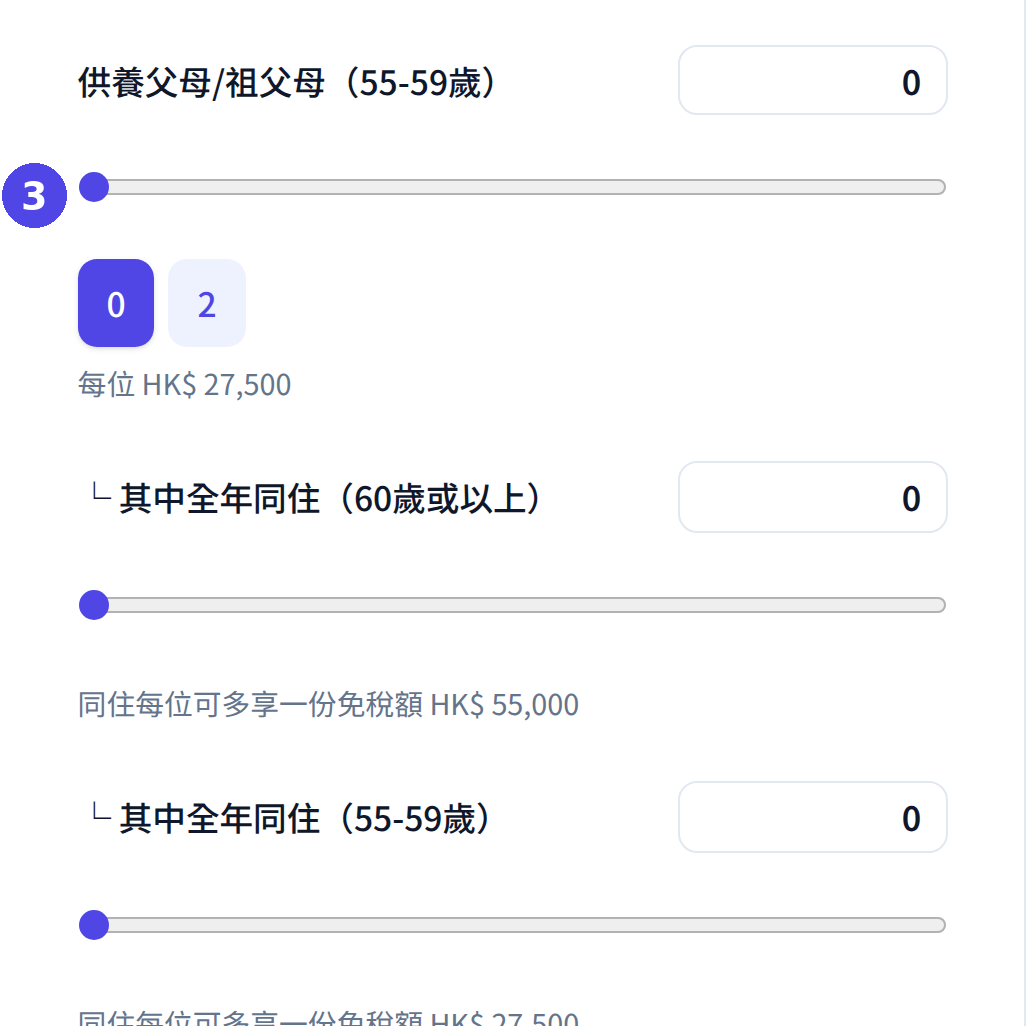
填寫供養父母免稅額(55 至 59 歲)及同住資料
供養 55 至 59 歲父母/祖父母的金額較低,同住亦有額外免稅額。須先填人數,再填其中全年同住的人數。
- 4
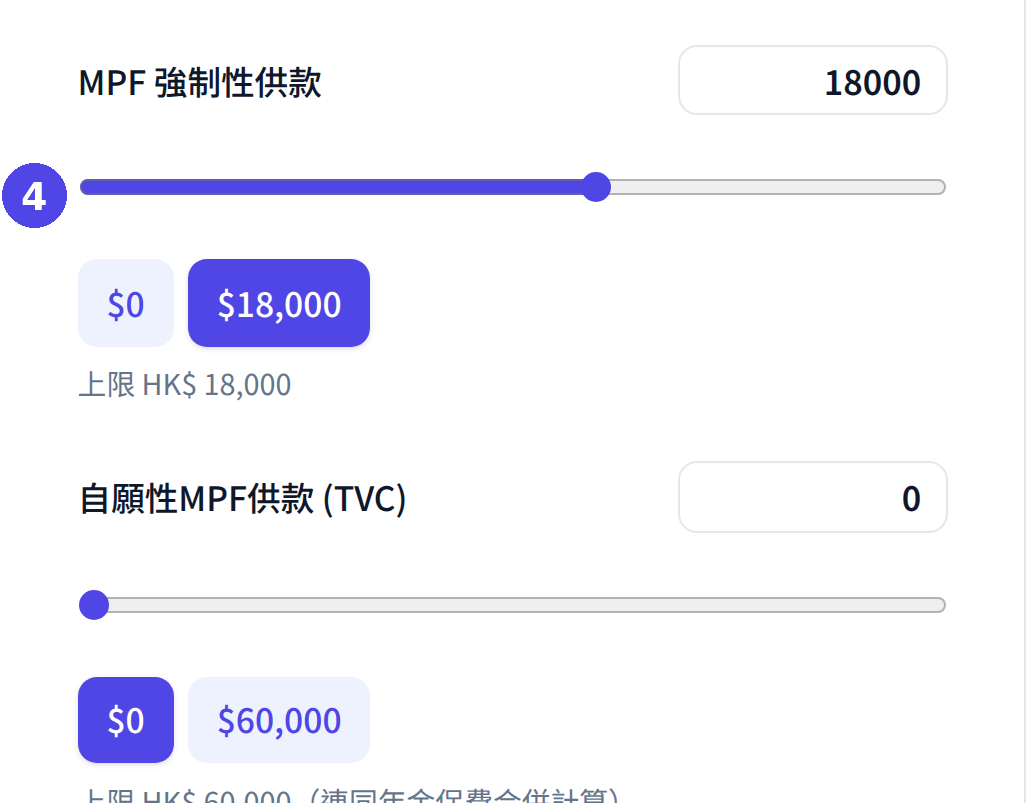
輸入 MPF 供款及自願性供款
強制性 MPF 供款每年上限為 HK$18,000;自願性供款(TVC)每年可扣稅上限為 HK$60,000,兩者均屬扣除項目。
- 5
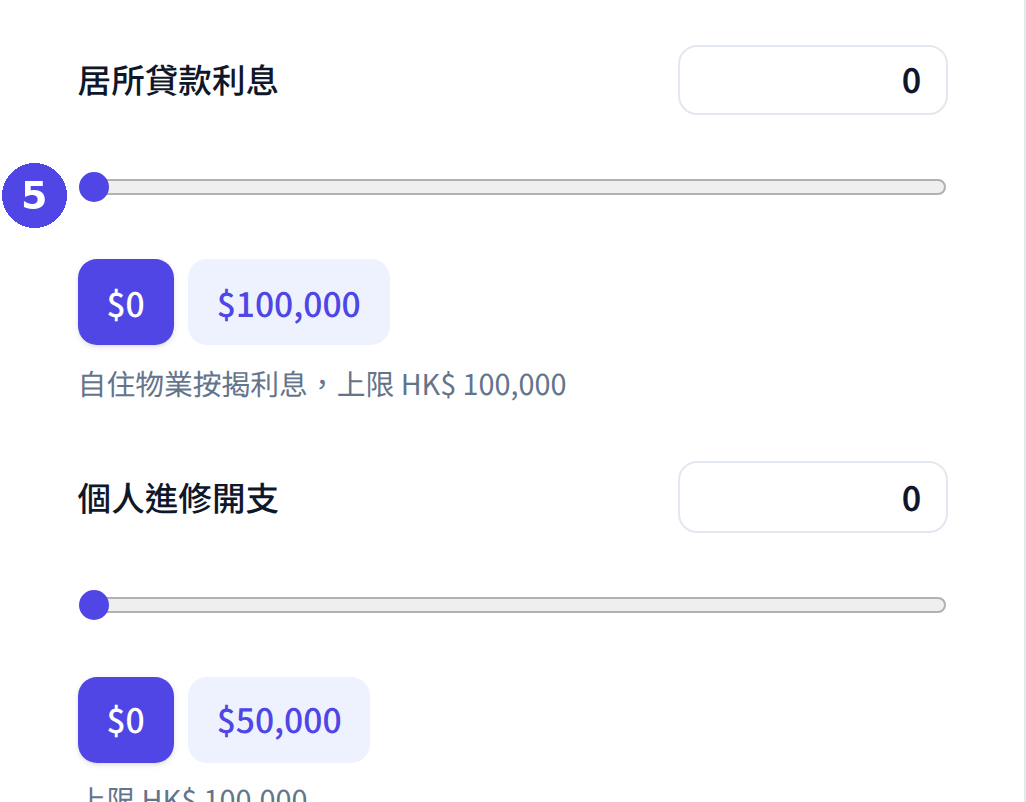
輸入居所貸款利息及個人進修開支
居所貸款利息每年扣除上限為 HK$100,000;個人進修開支須與任職相關並有指定上限。兩者屬扣除項目,會在免稅額之前扣減。
- 6
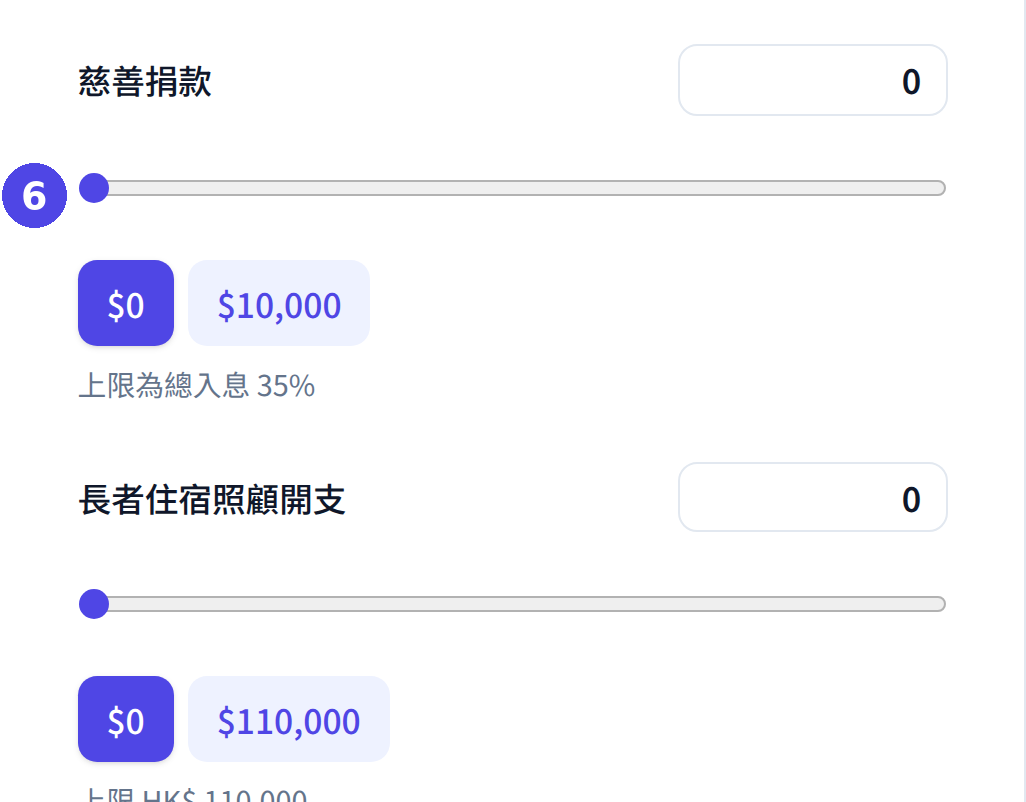
輸入慈善捐款及長者住宿照顧開支
慈善捐款最低 HK$100,上限為應評稅入息的 35%;長者住宿照顧開支亦可扣稅。填寫時應以全年合計金額為準。
- 7
查看計算結果及稅款明細
結果區同時顯示累進稅率與標準稅率的計算結果,並以較低者為應繳稅款,另外列出實際稅率、總入息、各項免稅額及扣除摘要。
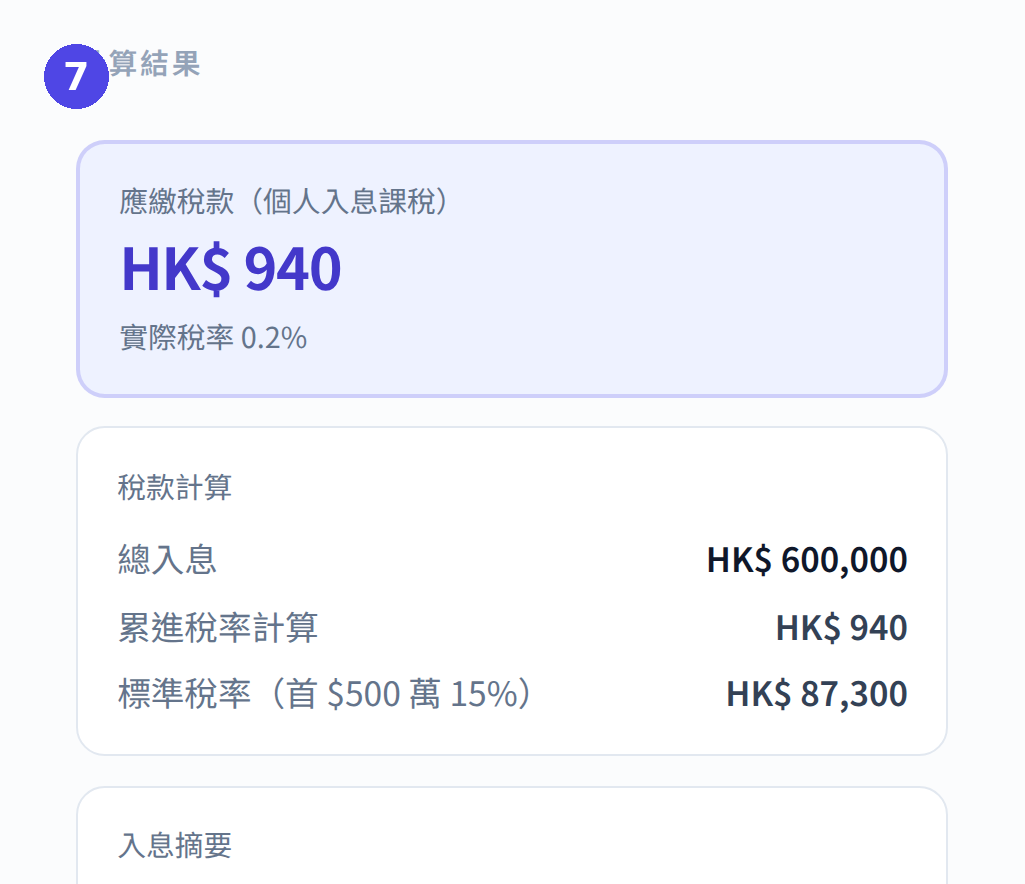
實例:年薪俸收入 60 萬、MPF 供款 $18,000、2 名子女、供養 2 名 60 歲或以上父母、無其他扣除
| 薪俸收入 | HK$600,000 |
| MPF 強制性供款 | HK$18,000 |
| 子女免稅額(2 名) | HK$280,000 |
| 供養父母免稅額(2 名) | HK$110,000 |
| 基本免稅額 | HK$145,000 |
| 總免稅額 | HK$535,000 |
| 累進稅率計算 | HK$940 |
| 標準稅率計算 | HK$87,300 |
| 應繳稅款(孰低) | HK$940 |
| 實際稅率 | 0.2% |
數字由計算機即時計算,用以示範輸入與結果的對應關係;實際稅款以稅務局評稅為準。
常見問題
個人入息課稅與薪俸稅有何分別?
薪俸稅只計受僱收入;個人入息課稅把所有收入合併,再扣減全部免稅額及扣除。業務有利潤虧損或租金收入的人士,合併計算通常較有利。
標準稅率為何會高於累進稅率?
標準稅率不扣減免稅額,只按扣除後的入息淨額計算。免稅額較多的人士,累進稅率通常明顯較低,因此會以較低者為準。
計算是否已計政府稅款寬減?
未計。政府一次性稅款寬減每年由財政預算案公布,金額及上限每年不同,本計算機只按現行稅率及免稅額計算。
閱覽後可即時試算,輸入屬於你的數字