使用指南
按揭計算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
左邊輸入三組資料,右邊即時計算每月供款、總利息及上車總成本。以下逐步示範。
- 1
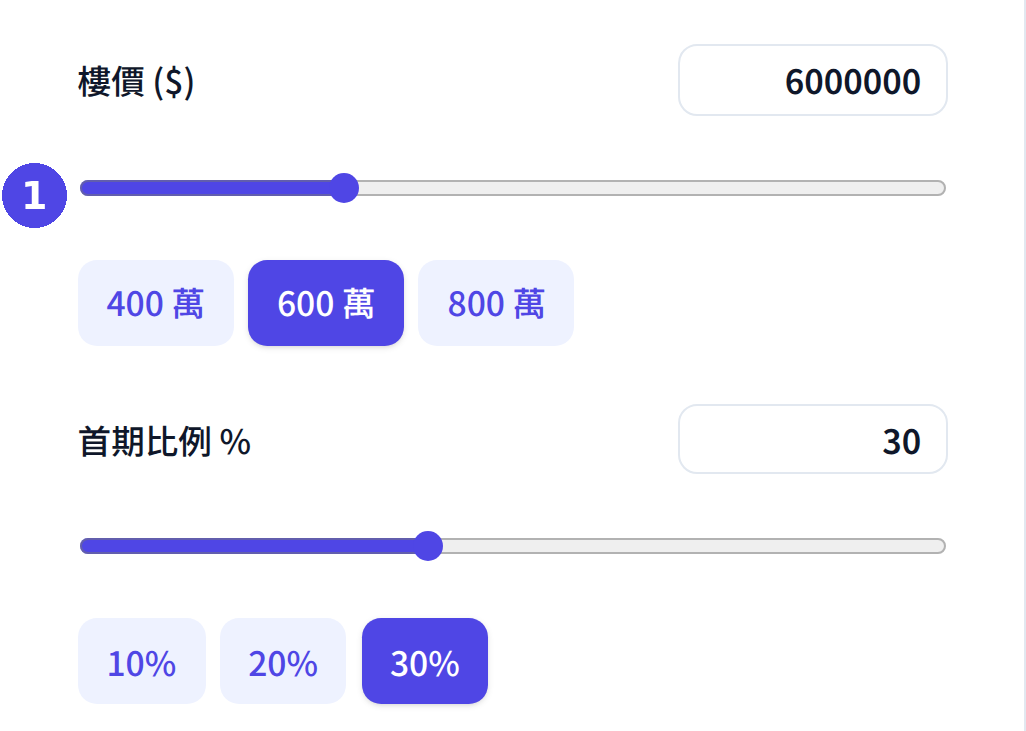
輸入物業資料:樓價、首期比例
先輸入樓價,再以滑桿或快捷選項設定首期比例(10%/20%/30%)。首期比例直接決定貸款額:比例越低,貸款額及利息支出越高。
- 2
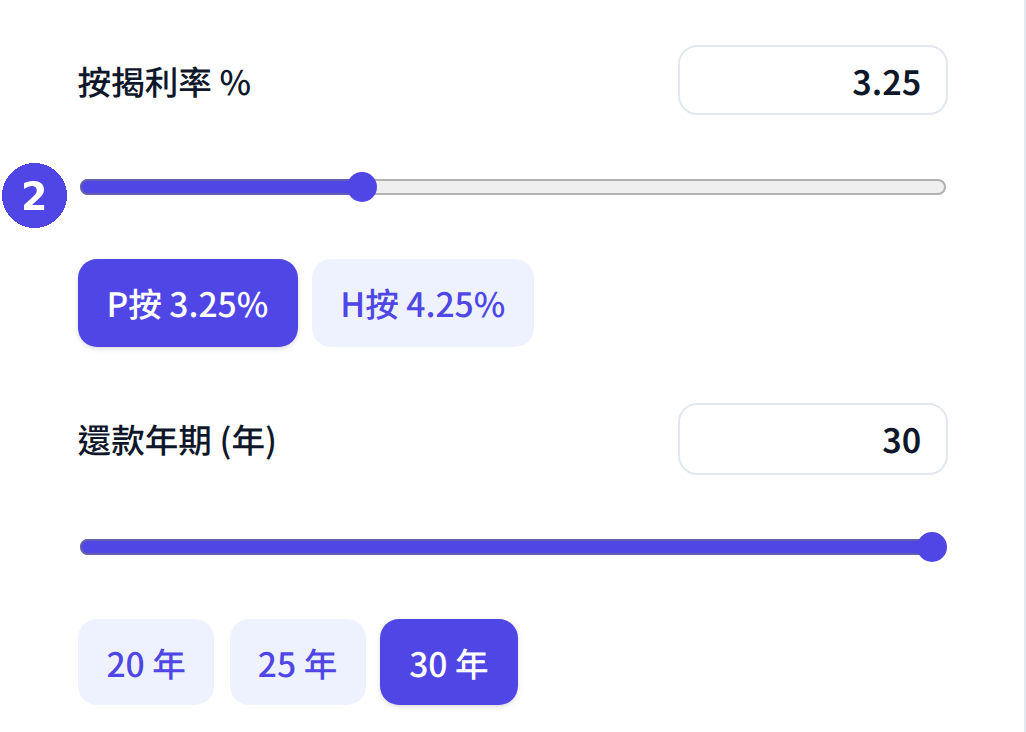
輸入按揭資料:利率、還款年期
輸入按揭利率,或直接選用「P 按 3.25%」「H 按 4.25%」帶入市場參考值,再設定還款年期(20/25/30 年)。年期越長,每月供款越低,但全期利息總額越高。
- 3
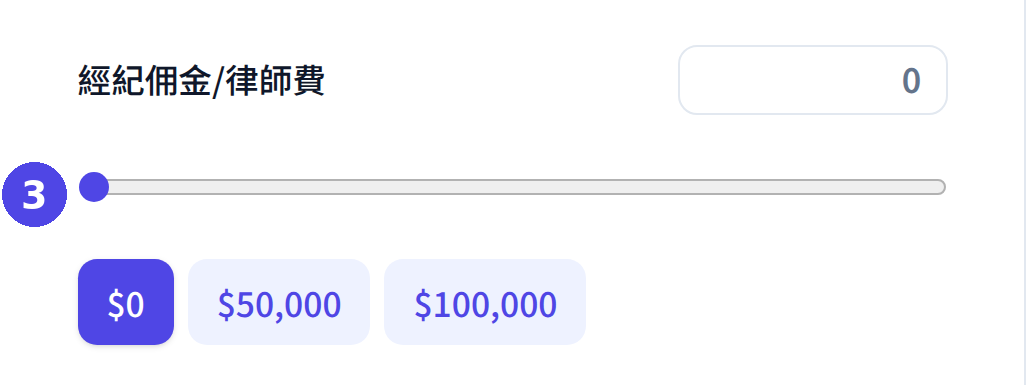
輸入一次性費用(可留空為 0)
經紀佣金、律師費等一次性開支,用於計算「上車總成本」。如只需查看每月供款,可留空或設為 0。
- 4
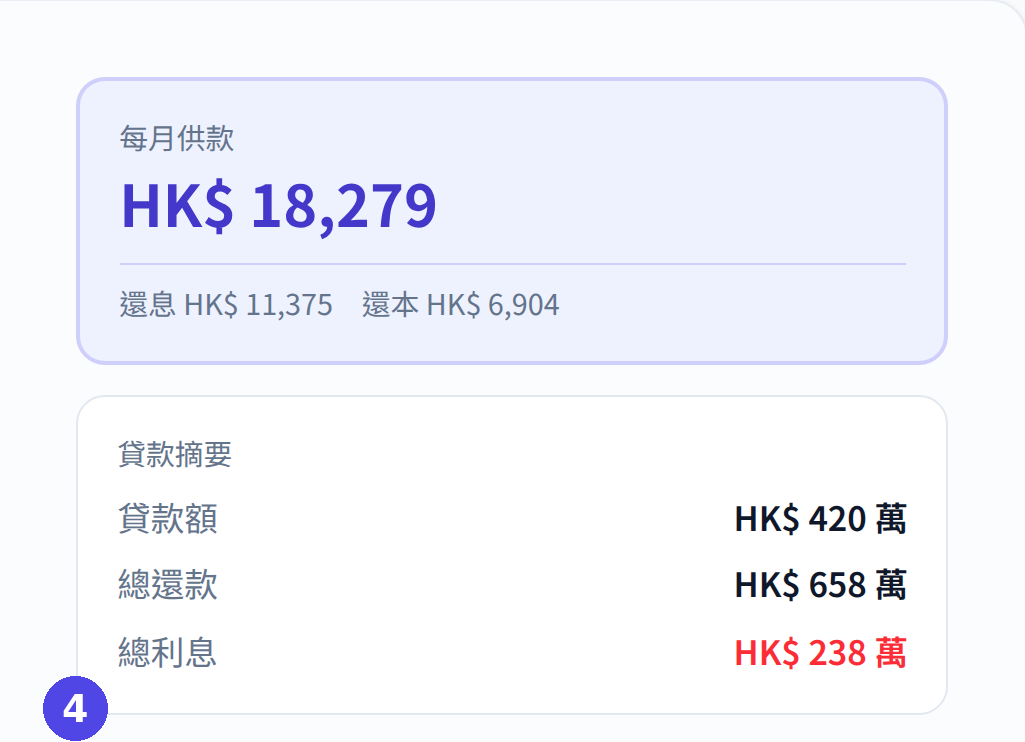
查看即時結果:每月供款、貸款摘要
每次修改數字,右邊即時更新。每月供款為定額供款方式下的每月還款額,並同時顯示當月利息及本金各佔多少;貸款摘要列出貸款額、總還款及總利息,方便比較不同年期的總成本。
- 5
查看上車總成本及利率敏感度
上車總成本等於首期、印花稅及經紀佣金/律師費之總和,即簽約當日需要準備的現金。利率敏感度測試假設加息 2% 後的每月供款及最低月入要求(DSR 50%)——須注意金管局自 2024 年 2 月 28 日起已暫停加 2 厘「強制」壓力測試,此數字僅作參考。
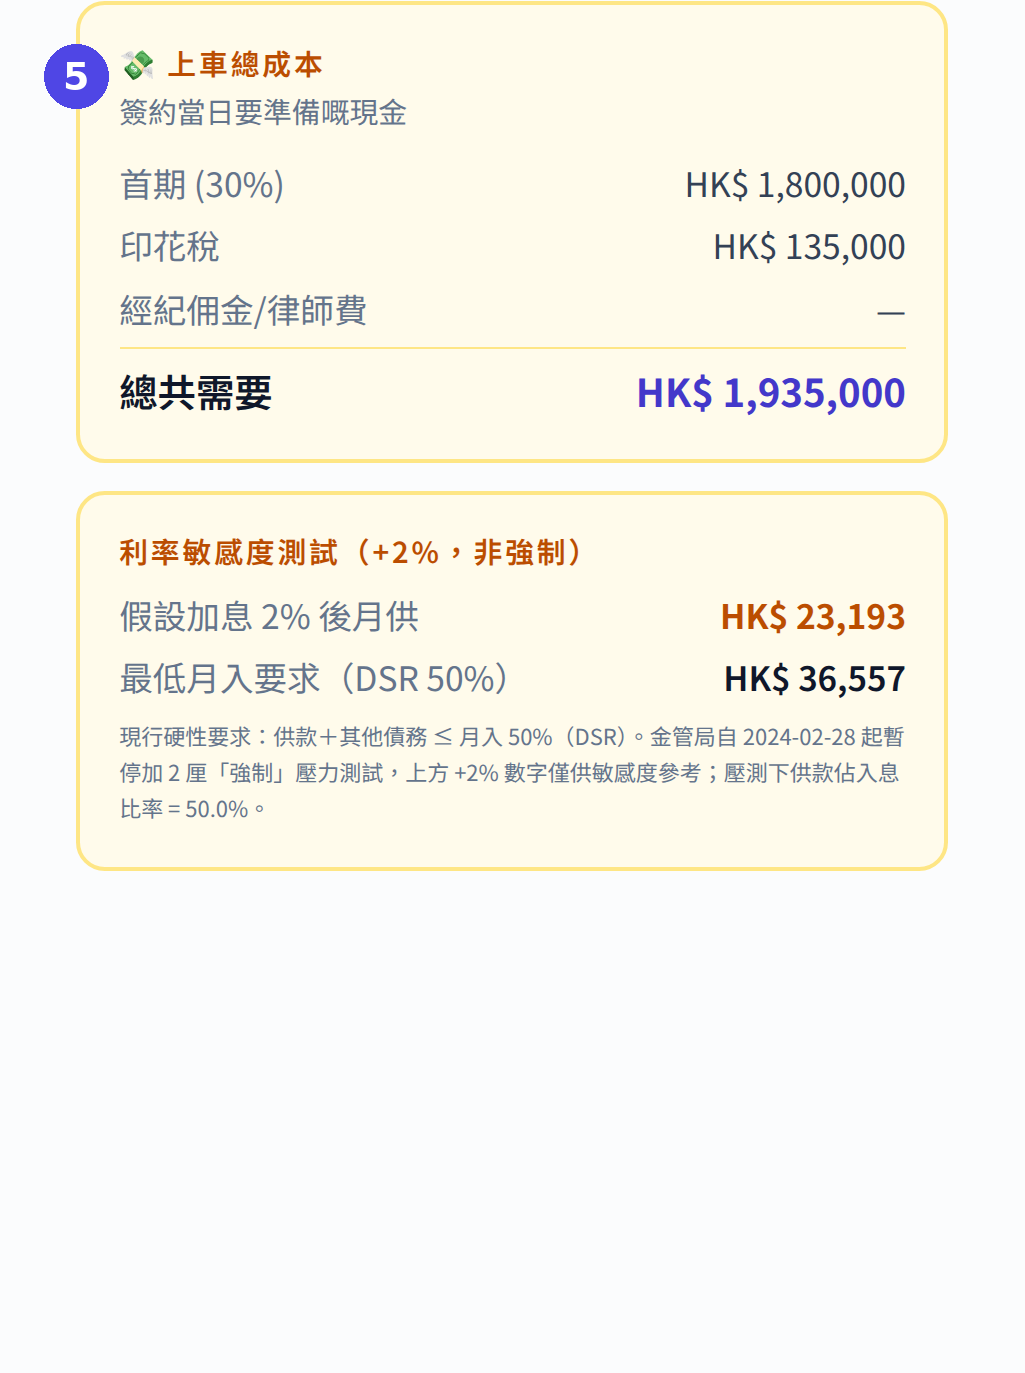
實例:樓價 600 萬、首期 30%、P 按 3.25%、30 年、佣金/律師費 0
| 樓價 | HK$6,000,000 |
| 首期(30%) | HK$1,800,000 |
| 貸款額 | HK$4,200,000 |
| 每月供款(利息 HK$11,375/本金 HK$6,904) | HK$18,279 |
| 總還款 | HK$6,580,000 |
| 總利息 | HK$2,380,000 |
| 印花稅 | HK$135,000 |
| 上車總成本(簽約當日需要準備的現金) | HK$1,935,000 |
| 加息 2% 後每月供款 | HK$23,193 |
| 最低月入要求(DSR 50%) | HK$36,557 |
數字由計算機即時計算,用以示範輸入與結果的對應關係;實際情況以使用者輸入的資料為準,印花稅按稅務局第 2 標準稅率計算。
常見問題
每月供款如何計算?
採用定額供款(本息攤還)方式:每月還款總額固定,但初期利息佔比較高、後期本金佔比較高,因此還款初期的本金減幅較慢。
「利率敏感度測試」是否必須通過?
否。金管局自 2024 年 2 月 28 日起已暫停加 2 厘「強制」壓力測試,此數字僅作敏感度參考。現行硬性要求為每月供款連同其他債務不得超過月入 50%(DSR)。
為何需要輸入一次性費用?
該項不會影響每月供款,但會計入「上車總成本」,即簽約當日實際需要準備的現金。留空為 0 代表不計算佣金及律師費。
閱覽後可即時試算,輸入屬於你的數字