使用指南
保險需求估算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
輸入年齡、每月收入、供養人數及未償還債務,右邊即時估算人壽、危疾及醫療保障的建議保額。以下逐步示範。
- 1
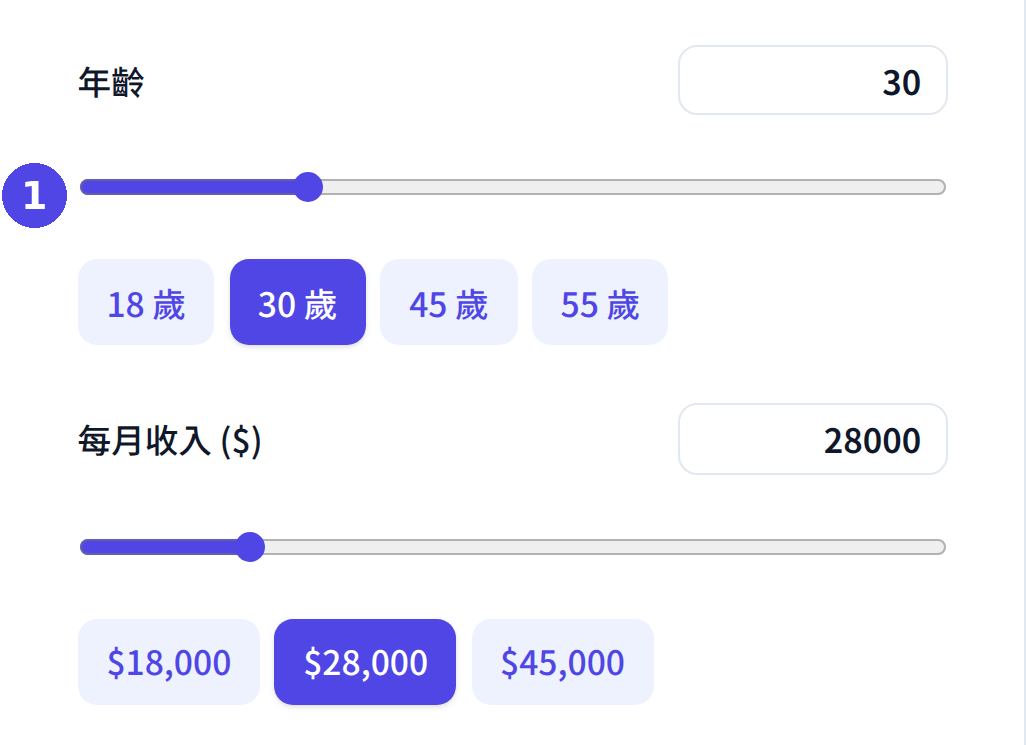
輸入年齡及每月收入
年齡影響保費水平,收入則決定保障額的基準。保障額一般以年收入的倍數計算,作為家庭失去收入後的緩衝。
- 2
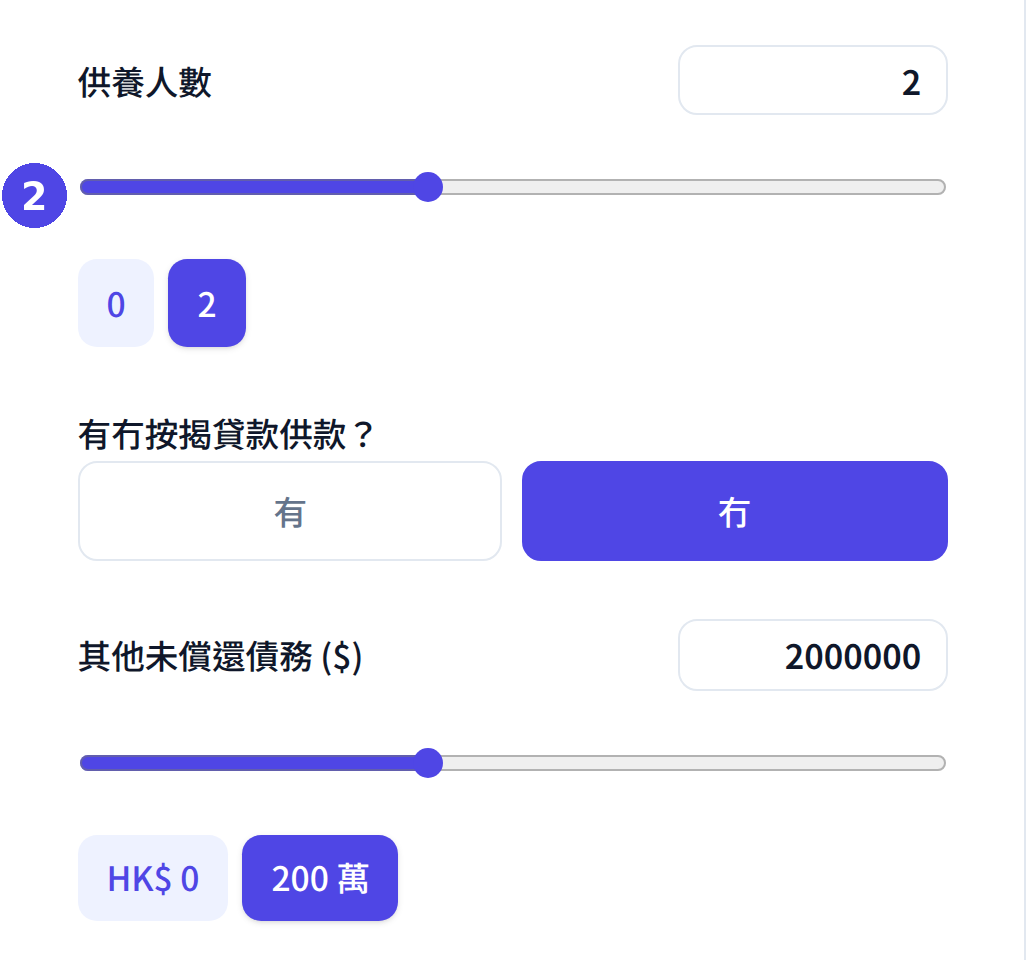
輸入供養人數及未償還債務
供養人數影響需要的保障年數及金額;按揭、私人貸款等未償還債務應全數計入,避免家人承擔還款責任。
- 3
查看建議保障額
結果區分別列出人壽、危疾及醫療保障的建議金額,並附上保費估算及說明各項的計算依據。
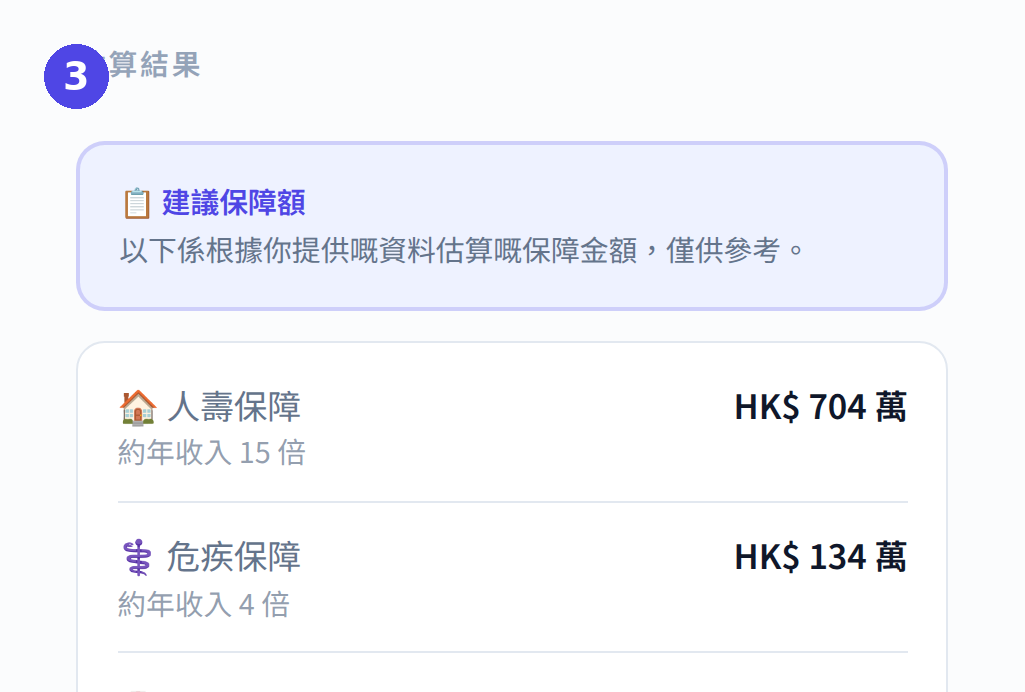
實例:30 歲、每月收入 $28,000、供養 2 人、未償還債務 200 萬
| 每月收入 | HK$28,000 |
| 供養人數 | 2 人 |
| 未償還債務 | HK$2,000,000 |
| 人壽保障 | HK$704 萬 |
| 危疾保障 | HK$134 萬 |
| 醫療保障(建議) | HK$96.8 萬 |
| 每月保費估算 | 約 HK$965 |
數字由計算機即時估算,用以示範輸入與結果的對應關係,並非個人化保險建議;實際保額及保費須向持牌中介查詢。
常見問題
為何以年收入倍數作為人壽保額基準?
人壽保障的作用是在受保人離世後替代其收入。以年收入倍數計算,可讓家人維持若干年的生活水平,並有時間重新安排財務。
危疾保障與醫療保障有何分別?
醫療保障支付住院及手術等醫療費用;危疾保障則在確診指定疾病時一筆過賠付,用於應付治療期間的收入損失及康復開支。
保費估算是否包括儲蓄型保險?
不包括。估算以純保障(定期人壽、危疾及醫療)為基礎,儲蓄型保險的保費通常高數倍,保障與儲蓄混合後的實際成本須另行比較。
閱覽後可即時試算,輸入屬於你的數字