使用指南
子女教育基金計算機 使用指南
由輸入到結果,逐步說明各欄位的作用,以及計算結果的來源與注意事項。
輸入子女資料、教育開支、現有儲蓄及每月供款,右邊即時計算未來教育總開支及預計儲蓄是否足夠。以下逐步示範。
- 1
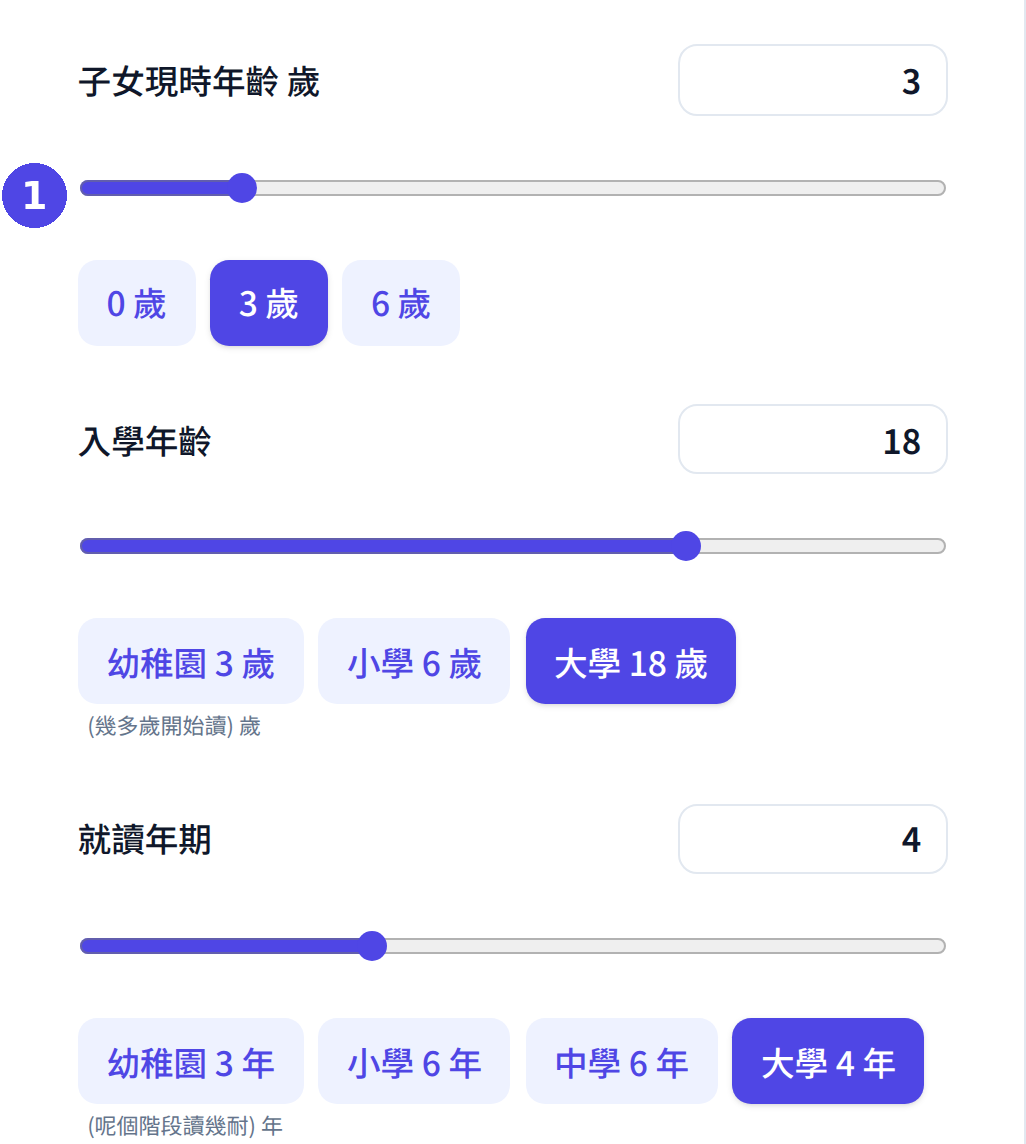
輸入子女現時年齡、入學年齡及就讀年期
現時年齡與入學年齡的差距即準備時間;就讀年期決定需要計算多少年的開支。準備時間愈短,需要每月儲蓄的金額愈高。
- 2
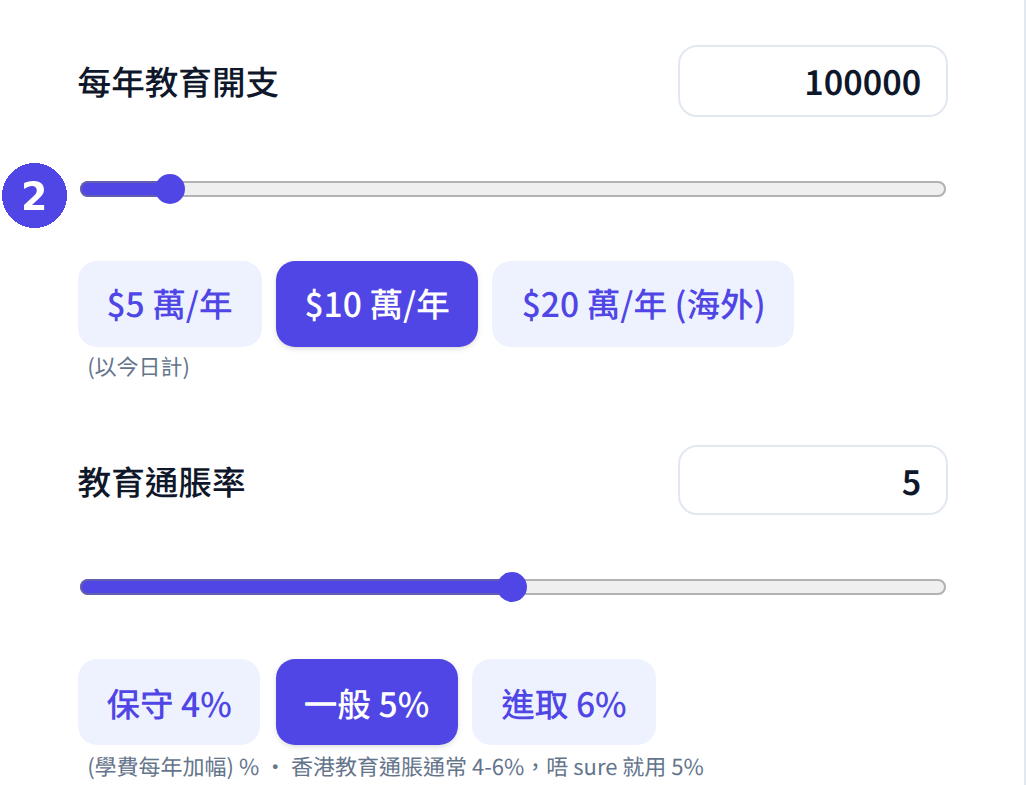
設定每年教育開支及教育通脹率
每年教育開支以現時金額輸入,教育通脹率會把開支換算成入學當年的金額。教育開支的通脹一般高於整體通脹。
- 3
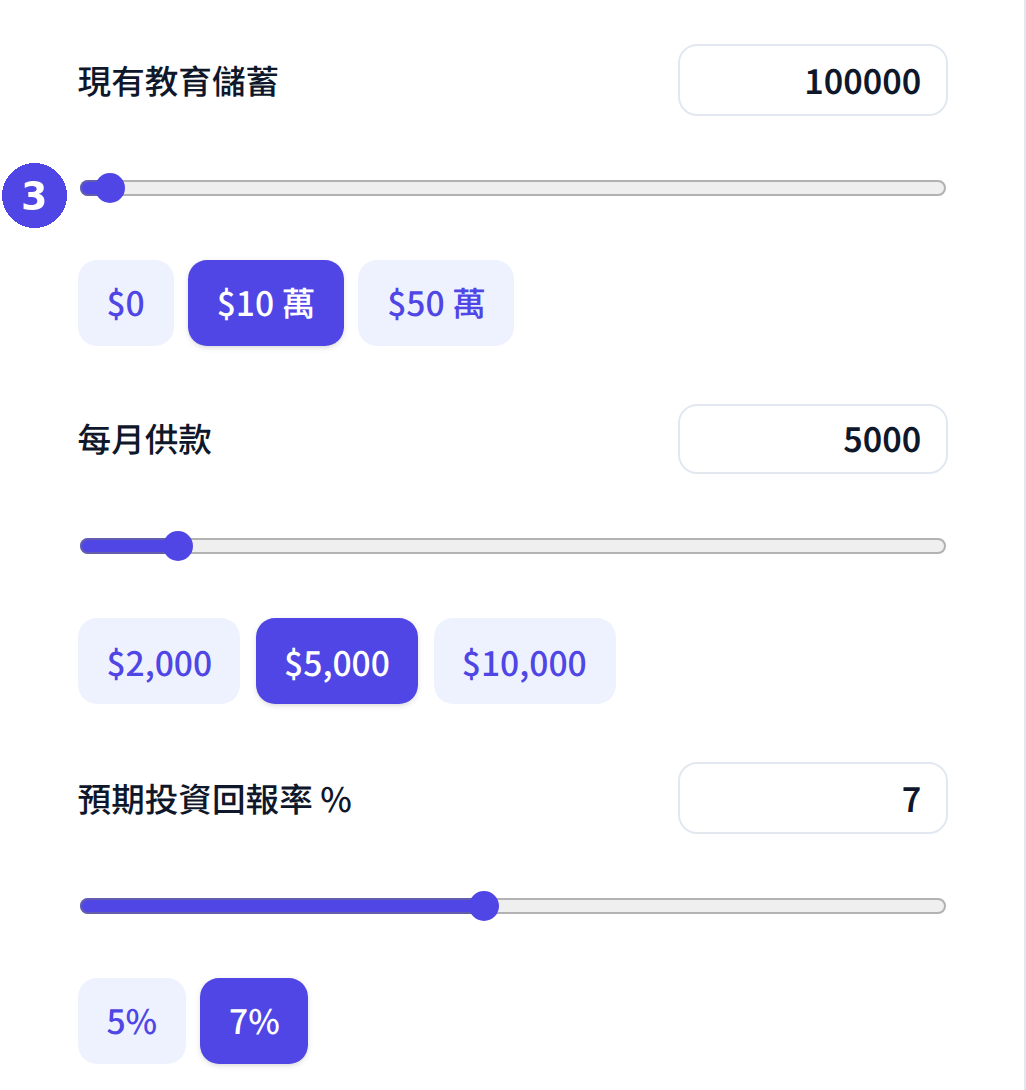
輸入現有教育儲蓄、每月供款及預期回報
現有儲蓄會繼續增長;每月供款是持續投入的金額;預期回報率影響兩者的累積結果。
- 4
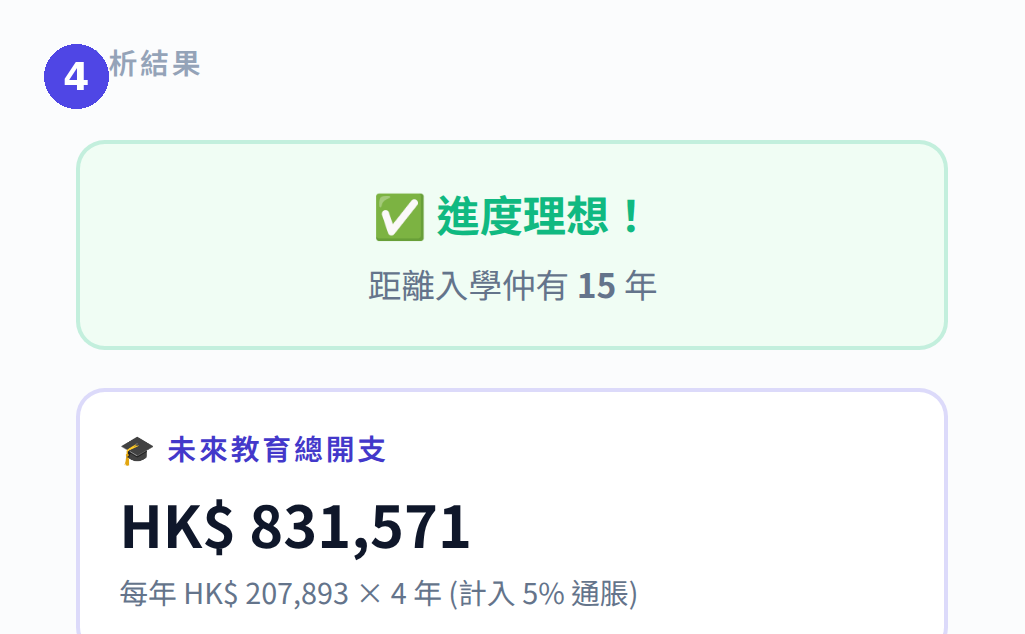
查看未來教育總開支
結果區顯示計入通脹後的教育總開支、每年的實際開支金額,以及距離入學的年數。
- 5
查看儲蓄進度及差額
結果區列出預計總儲蓄(現有儲蓄增長加每月供款累積),並以正數或負數顯示盈餘或不足。
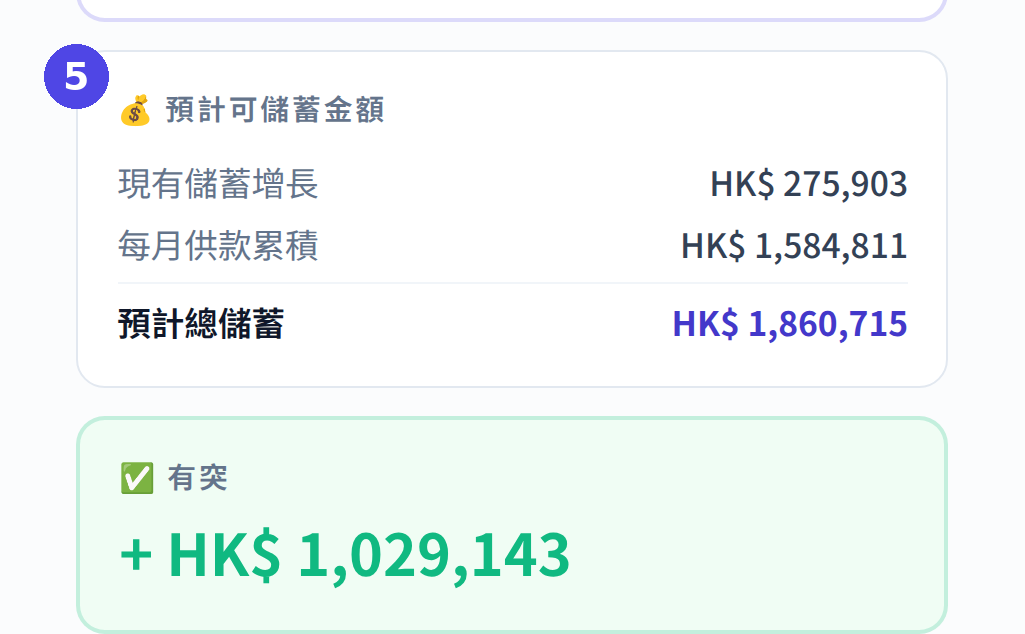
實例:子女 3 歲、目標 18 歲入大學、讀 4 年、每年開支 $10 萬、教育通脹 5%、現有儲蓄 $10 萬、每月供款 $5,000、預期回報 7%
| 目標入學年齡 | 18 歲 |
| 就讀年期 | 4 年 |
| 每年教育開支(現值) | HK$100,000 |
| 教育通脹率 | 5% |
| 未來教育總開支 | HK$831,571 |
| 每年實際開支 | HK$207,893 |
| 預計總儲蓄 | HK$1,860,715 |
| 盈餘 | +HK$1,029,143 |
數字由計算機即時計算,用以示範輸入與結果的對應關係;實際學費及回報視乎情況而定。
常見問題
為何未來開支比現時學費高這麼多?
因為教育通脹以複利方式累積。15 年間每年 5% 通脹,物價約上升一倍,因此入學當年的實際開支會遠高於今日水平。
預期投資回報應該填多少?
視乎所選工具的風險程度:定期存款約 3%,股債混合約 5%,全股票組合約 7%。數字並非保證。
儲蓄不足可以怎樣做?
可提高每月供款、延長準備時間(例如提早開始)、或在教育開支上調整目標(例如本地升學替代海外升學)。
閱覽後可即時試算,輸入屬於你的數字